PapayaF
Usuario (Uruguay)


Les dejo este post que es bastante util... Para los que estén haciendo la carrera de Contador Publico, o en mi caso, los principios básicos para el Secretariado Ejecutivo. PRINCIPIOS DE CONTABILIDAD I 1. INTRODUCCIÓN 2. Ejemplo práctico sobre activos y pasivos 3. Las cuentas 4. Ejemplo de saldo 5. Clasificación de las cuentas 6. El ciclo contable- Libro diario y libro mayor 7. El ciclo contable - Los balances 8. Balance de la situación 9. La cuenta de pérdidas y ganancias 10. El inventario (I) 11. Balance de Comprobación de Sumas y Saldos 12. El inventario (II) 13. La depreciación de un bien 14. Cuando un bien se revaloriza 15. Métodos para contabilizar las amortizaciones 16. El Impuesto. 17. Ejemplo práctico 18. Liquidación del Impuesto 19. Repaso general (I) 20. Repaso general (II) 21. Repaso general (III) 22. Resumen general - Cuenta de pérdidas y ganancias 1. INTRODUCCIÓN Podríamos definir la Contabilidad como la técnica que se encarga de registrar las operaciones de las empresas con el objetivo de reflejar una imagen de su patrimonio, situación financiera y resultados económicos (pérdidas o ganancias). Patrimonio.- El Patrimonio de una empresa está formado por sus Bienes, Derechos y Obligaciones. Vamos a explicar qué significa cada uno. Bienes: cosas que le pertenecen. Edificios, Mobiliario, Bancos... Derechos: cosas con derecho a cobrar: Clientes, Efectos a cobrar... Obligaciones: cantidades pendientes de pago: Proveedores, Letras... Las agrupaciones de elementos patrimoniales dan lugar a las llamadas Masas Patrimoniales. Los distintos elementos que forman el patrimonio de la empresa son: ACTIVO PASIVO NETO PATRIMONIAL Elementos patrimoniales que representan los Bienes y los Derechos de la empresa. Ejemplos de ACTIVO son: Elementos que significan una obligación para la empresa como: Formado por aquellos elementos que representan el valor de los fondos y aportaciones del empresario así como los beneficios aún no distribuidos. Edificios, Mobiliario, Clientes, Bancos, Caja, Vehículos, Efectos comerciales a cobrar, etc... Facturas por pagar, Deudas con proveedores, etc... El Neto Patrimonial se sub-divide en Pasivo Exigible y Pasivo No Exigible. 2. Ejemplo práctico sobre activos y pasivos Veamos un ejemplo sobre los activos y pasivos de los que hablamos en el capitulo anterior. Supongamos una empresa cuyo Balance es el siguiente: ACTIVO PASIVO Terrenos 5.000,00 Proveedores 1.000,00 Mobiliario 500,00 Impuestos 800,00 Maquinaria 2.000,00 Efectos a pagar 2.000,00 Bancos 1.000,00 Préstamos 500,00 Existencias 1.500,00 Edificios 3.000,00 Capital 0 TOTAL 13.000,00 TOTAL 0 Observa que nos falta por calcular el Capital. Vamos primero a definir algunos conceptos de cuentas que están apareciendo, y dejaremos el cálculo del Capital para más adelante: Terrenos, Mobiliario, Maquinaria y Edificios se refieren a propiedades de la empresa no de alquiler. Existencias: materias primas utilizadas para su transformación y venta. Por ejemplo, las existencias de una fábrica de electrodomésticos serían los aparatos pendientes de vender, las piezas pendientes de terminar y los aparatos no acabados. Clientes: son las deudas de los clientes de la empresa, es decir, la ventas efectuadas y no cobradas. El cliente nos compra mercaderías pero no nos paga. Caja y Bancos: hacen referencia al dinero en efectivo y al depositado en un banco. Proveedores: empresas a las cuales les compramos materias primas, y cuyas facturas están pendientes de pagar. Estas materias primas servirán para fabricar nuestros productos. Impuestos: deudas contraídas por nuestra empresa con el pago de impuestos al gobierno. Préstamos: cantidades pendientes de pagar por préstamos que hemos recibido. Cálculo del Capital.- Para el cálculo del Capital, debemos saber que en un Balance, el ACTIVO tiene que ser igual al PASIVO, es decir, que el capital será la diferencia entre el ACTIVO y el PASIVO según los datos que tenemos. Es decir: TOTAL ACTIVO = 13.000,00 TOTAL PASIVO = 4.300,00 DIFERENCIA (Capital) = 8.700,00 Por tanto, nuestro Balance quedaría de la siguiente manera: ACTIVO PASIVO Terrenos 5.000,00 Proveedores 1.000,00 Mobiliario 500,00 Impuestos 800,00 Maquinaria 2.000,00 Efectos a pagar 2.000,00 Bancos 1.000,00 Préstamos 500,00 Existencias 1.500,00 Capital 4.300,00 Edificios 3.000,00 TOTAL 13.000,00 TOTAL 13.000,00 3. Las cuentas La cuenta es el elemento básico de la Contabilidad. Es como una ficha individual donde se anotan todos los movimientos contables como CAJA, CLIENTES, BANCOS, etc. La cuenta se representa en forma de T y tiene la siguiente estructura: Cuando en una cuenta anotamos una cantidad en el DEBE, se dice que estamos haciendo un CARGO. Cuando es en el HABER, se dice que estamos haciendo un ABONO. Por ejemplo, vamos a realizar un CARGO en la cuenta de CAJA de 1.000. y ahora un ABONO de 500 en la misma cuenta: Dependiendo de la naturaleza de la cuenta, las cantidades se colocarán en el DEBE o en el HABER. Cada cuenta sólo puede ser de 4 tipos: ACTIVO, PASIVO, INGRESOS o GASTOS. Por ejemplo, la cuenta de CAJA que estamos utilizando es una cuenta de ACTIVO, por lo que las entradas en caja (ingresos de dinero) se sitúan en el DEBE. En nuestro caso práctico, hemos realizado un ingreso de 1.000 y una extracción de 500. Saldo de una cuenta.- Se denomina saldo de una cuenta a la diferencia entre el DEBE y el HABER de la misma. Existen tres tipos de saldo: DEUDOR (el Debe es mayor que el Haber), ACREEDOR (el Haber es mayor que el Debe) y saldo NULO (ambos saldos son iguales). Ahora bien, en qué momento debemos poner una cantidad en el DEBE o en el HABER? Cómo sabemos, por ejemplo en la cuenta de PROVEEDORES, si la cantidad la tenemos que colocar en el DEBE o en el HABER? Todo dependerá del tipo de cuenta que sea. Observa el siguiente esquema: Ahora, sólo debemos conocer la naturaleza de la cuenta para saber si debemos colocar la cantidad en el DEBE o en el HABER. Por ejemplo, la cuenta BANCOS es una cuenta de ACTIVO, así que si ingresamos dinero, debemos colocarlo en el DEBE, y si sacamos, en el HABER. Según el esquema anterior, BANCOS es una cuenta de ACTIVO y su aumento se reflejaría según el gráfico: 4. Ejemplo de saldo Supongamos que nuestro cliente JUAN LÓPEZ nos debe una factura con un importe de 10.000 €. Lo primero que hacemos es abrir la cuenta del cliente y CARGAR el importe en la parte correspondiente: Ahora supongamos que JUAN nos hace un primer pago de 3.000 €. Apuntaremos lo siguiente: De esta forma, el saldo de nuestro cliente es de 7.000 €, es decir, NOS DEBE esa cantidad. Hechos contables.- Los hechos contables son aquellos sucesos puntuales que hacen variar las cuentas de la empresa. Un hecho contable puede ser, por ejemplo, una venta, un pago, una compra, una devolución, etc. En nuestro ejemplo anterior, el cliente JUAN nos ha pagado 3.000 €. Ese pago se puede contabilizar como un hecho contable. La contabilización de los hechos contables se realiza basándose en el método de la partida doble que nos dice que "todo hecho contable afecta como mínimo a dos cuentas". Los hechos contables se reflejan en la empresa en forma de asientos. Asientos.- Un asiento no es más que la forma de representar un hecho contable. Seguiremos con nuestro ejemplo anterior en el que JUAN nos ha pagado 3.000 € de los 7.000 € que nos debía. En el momento del cobro del dinero, debemos reflejar ese hecho a través de un asiento. Observa detenidamente la estructura de un asiento: ACTIVO PASIVO Clientes Capital Caja Efectos a pagar Bancos Reservas Efectos a cobrar Remanente Maquinaria Fondo social Mobiliario Impuestos acreed. Edificios Proveedores Vehículos Acreedores Traspasando nuestro ejemplo anterior, tendríamos: INGRESOS GASTOS Ventas Compras Ingresos extra. Gastos extraord. Intereses Alquileres Ingr. Financieros Salarios Descuent.compras Amortizaciones Prest.servicios Tributos Subvenciones Suministros Cominsiones Publicidad Observa que las dos cuentas utilizadas son de ACTIVO; pero una aumenta (CAJA) y la otra disminuye (CLIENTES). Observa también que se cumple la norma de la partida doble; el asiento afecta a dos cuentas como mínimo. 5. Clasificación de las cuentas Veamos las diferentes cuentas que existen. A continuación, expondremos una lista de algunas cuentas importantes y su naturaleza. Más adelante veremos que se pueden hacer clasificaciones más detalladas. De momento observa los cuatro grandes grupos: ACTIVO PASIVO Clientes Capital Caja Efectos a pagar Bancos Reservas Efectos a cobrar Remanente Maquinaria Fondo social Mobiliario Impuestos acreed. Edificios Proveedores Vehículos Acreedores INGRESOS GASTOS Ventas Compras Ingresos extra. Gastos extraord. Intereses Alquileres Ingr. Financieros Salarios Descuent.compras Amortizaciones Prest.servicios Tributos Subvenciones Suministros Comisiones Publicidad 6. El ciclo contable- Libro diario y libro mayor Vamos a ver cuáles son los pasos básicos para establecer un ciclo contable completo. Estos vienen determinados por los lobros de contabilidad, donde básicamente existen tres tipos de libros: -Libro diario -Libro mayor -Libro de balances El libro diario.- En el libro diario se registran todos los hechos y operaciones contables (que vimos en el capítulo anterior). Este registro se realiza mediante los asientos contables, los cuales se ordenan por fecha de creación. En la lección anterior vimos varios ejemplos de asientos contables. Por ejemplo, supongamos que el cliente Juan nos paga 5.000 € que nos debía, las cuales cobramos por caja. El asiento sería el siguiente: Al conjunto de asientos que quedan registrados durante un período de tiempo se le llama Libro Diario. El libro diario simplemente nos informa del movimiento en sí, o sea, qué cuentas han intervenido, la fecha, las cantidades y el concepto. Libro Mayor.- En la lección anterior vimos el concepto de cuenta; una ficha individual que registra las cantidades de una cuenta en el debe y en el haber, así como el saldo de la misma. El libro mayor precisamente lo que hace es eso; anotar las cantidades que intervienen en los asientos en su correspondiente cuenta del libro mayor, representada por una T. En estas dos cuentas (libro mayor) del asiento anterior, tenemos un saldo deudor en caja (positivo) y un saldo acreedor en la cuenta de clientes. 7. El ciclo contable - Los balances Los libros de Balances reflejan la situación del patrimonio de la empresa en una fecha determinada. Los Balances se crean cuando hemos pasado las cantidades de las cuentas de los asientos a su libro mayor. A lo largo del curso iremos viendo cómo se forman estos balances, de momento, aquí tienes una descripción del cometido de cada uno: Balance de apertura: es el balance de apertura de una nueva empresa. Casi todo el dinero que se posee, son recursos propios de la empresa. Balance de sumas y saldos: aparecen las sumas y los saldos de cada cuenta. Se puede consultar en cualquier momento, y se recogen tanto cuentas de gestión (ingresos y gastos) como cuentas patrimoniales (activo y pasivo). Este balance no refleja los resultados de la empresa (ganancias o pérdidas). Balance de situación: aparecen las cuentas patrimoniales (activo y pasivo) y el resultado del ejercicio. Balance de liquidación: es el que presenta el estado de la empresa cuando queremos venderla Ejercicio repaso del diario y del mayor.- Vamos a hacer un repaso. Daremos unos cuantos movimientos contables y seguidamente crearemos el libro diario y el libro mayor. Hay un hecho importante en estos movimientos a tener en cuenta. En principio vamos a reflejar movimiento de compras y ventas. En estos movimientos, normalmente intervienen cuentas de Impuesto. De momento, no te preocupes por ellas, pues realizaremos los asientos sin tenerlas en cuenta. 1. Vendemos 100.000 € de nuestro cliente Juan. Nos paga al contado a través de Bancos. 2. Compramos a nuestro proveedor por valor de 30.000 €. Pagamos la mitad por caja y el resto pendiente. 3. Traspasamos 20.000 € de bancos a caja. 4. Vendemos por valor de 300.000 €. Giramos letra por el total del importe. Libro diario: __________________ Fecha ___________________ 100.000 Caja Clientes 100.000 __________________ a ___________________ __________________ Fecha ___________________ 30.000 Compras Caja 15.000 Proveedores 15.000 __________________ a ___________________ __________________ Fecha ___________________ 20.000 Caja Bancos 20.000 __________________ a ___________________ __________________ Fecha ___________________ 300.000 Efectos a Ventas 300.000 Cobrar __________________ a ___________________ Libro mayor: 8. Balance de la situación Como ya hemos dicho anteriormente, el Balance de Situación de una empresa refleja las cuentas patrimoniales (activo y pasivo) y el resultado del ejercicio en un momento determinado. Este balance no nos sirve para ver la evolución de la empresa, sino para consultar los datos mencionados en un momento dado. En el Balance de Situación no aparecen las cuentas de resultados, así como las de ingresos o gastos. Un ejemplo de este Balance lo tenemos precisamente en el capítulo 1 de este curso. El Balance de Sumas y saldos nos muestra todos los movimientos que han habido en el Debe y el Haber de las cuentas que intervienen en el ejercicio contable. Podremos observar las sumas de las cantidades del Debe y del Haber así como el saldo de todas las cuentas. Este Balance nos sirve asímismo para comprobar si nos cuadra el Libro Mayor. Vamos a confeccionar el Balance de Sumas y Saldos. Simplemente tenemos que crear una serie de columnas donde apuntaremos el nombre de la cuenta, la suma total de las cantidades del Debe, del Haber, y el saldo de la cuenta (deudor o acreedor). CUENTA TOTAL DEBE TOTAL HABER SALDO DEUDOR SALDO ACREED. Bancos 0 20.000 20 Caja 120.000 15 105.000 Clientes 0 100.000 100 Proveedores 0 15.000 15 Compras 30 0 30.000 Ventas 0 300.000 300 Efectos a cobrar 300 0 300 9. La cuenta de pérdidas y ganancias La Cuenta de Pérdidas y Ganancias se encarga de mostrarnos el Beneficio o Pérdida de la empresa. Aunque esta cuenta se puede consultar en cualquier momento del ejercicio, normalmente se utiliza al final del mismo. La cuenta de Pérdidas y Ganancias se calcula a partir de las siguientes partidas: -Resultados de Explotación -Resultados Financieros -Resultados Extraordinarios Resultados de Explotación: recoge todos los movimientos de ingresos y gastos naturales, y que son necesarios para la actividad normal de la empresa, como pueden ser: compras, ventas, tributos, salarios, transportes, etc.... Las cantidades utilizadas en compras y gastos se colocan en el Debe de la cuenta de Pérdidas y Ganancias. Las cantidades utilizadas en ventas e ingresos se sitúan en el Haber de dicha cuenta. Resultados Financieros: recoge los beneficios y pérdidas originados por los dividendos, intereses, etc, de la empresa. Resultados Extraordinarios: se obtienen por métodos diferentes a la actividad normal de la empresa, como por ejemplo, beneficios o pérdidas por la venta de un local. El esquema de la cuenta de Pérdidas y Ganancias sería el siguiente: DEBE HABER Gastos de Explotación Ingresos de Explotación Gastos Extraordinarios Ingresos Extraordinarios Gastos Financieros Ingresos Financieros Beneficio del ejercicio Pérdida del ejercicio Un ejemplo con datos numéricos podría ser el siguiente: DEBE HABER Gastos de explotación Beneficios de explotación Compras de mercaderías 2.5 Ventas de mercaderías 3.5 Sueldos y salarios 1 Gastos financieros Ingresos financieros Intereses part. capital 1.5 Gastos extraordinarios Ingresos Extraordinarios Gastos extraordinarios 500 Beneficio del ejercicio 1.000 Como es lógico, hemos sumado la parte de Ingresos del Haber y hemos restado la parte de los gastos del Debe. En la siguiente lección veremos un ejemplo completo de todo lo aprendido hasta ahora. 10. El inventario (I) El inventario es un relación detallada y valorada de los elementos que componen la empresa. El inventario de las existencias de una empresa podemos reflejarlo de dos formas: -Inventario físico: nos da a conocer el número de existencias en almacén. Es obligatorio al menos una vez al año. -Inventario permanente: tendremos controladas las existencias cada vez que entren o salgan de almacén. Métodos de valoración de nuestras existencias.- Nuestras existencias deben valorarse siempre a precio de coste (precio de adquisión o producción), en el que debe incluirse: el valor del producto y el coste del transporte (aduanas, seguros, etc). Existen varios métodos de valoración de nuestro inventario: FIFO, LIFO, ESTÁNDAR, SIMPLE Y PONDERADO. Valoración por el método FIFO.- Fist In First Out (Primera entrada, primera salida). Este método asigna a la unidad que sale el valor de la primera que entró. La existencia que sale se supone que es la más antigua. Vamos a ver un ejemplo: -El día 01-01-98 entran 100 artículos a 300 . -El día 02-01-98 entran 200 artículos a 200 . -El día 02-01-98 salen 80 artículos. (Calcular el precio de salida) -El día 03-01-98 salen 40 artículos. (Calcular el precio de salida) Para la primera salida, los 80 artículos salen al precio de la primera entrada: 300 . Para la segunda salida, aún nos quedan 20 artículos de la primera entrada para salir a 300 . Después, agotados los artículos de la primera entrada, los 20 siguientes saldrán al precio de la segunda entrada, es decir, a 200 . Es decir, los 40 artículos de la segunda salida salen: 20 a 300 20 a 200 Nos quedarán todavía en almacén 180 artículos de la segunda entrada a 200 para la siguiente salida de artículos (si hubiese). Valoración por el método LIFO.- Last In First Out (Última entrada, primera salida). Este método asigna a la unidad que sale el valor de la última que entró. La existencia que sale se supone que es la más nueva. Vamos a ver un ejemplo con los mismos movimientos que el ejemplo anterior: -El día 01-01-98 entran 100 artículos a 300 . -El día 02-01-98 entran 200 artículos a 200 -El día 02-01-98 salen 80 artículos. Saldrán a 200. (Precio de la última entrada) -El día 03-01-98 salen 40 artículos. Saldrán a 200. (Los precios de la última entrada aún no se han agotado, y nos quedarán todavía 80 artículos para salir a 200 . Una vez agotados, la siguiente salida se haría a 300 ). Valoración por el método ESTÁNDAR: este método valora las unidades que entran o salen a un precio determinado. 11. Balance de Comprobación de Sumas y Saldos Hablamos ahora de la comprobación de sumas y saldos. CUENTA SUMA DEBE SUMA HABER SALDO DEUDOR SALDO ACREED. Capital 10 10 Bancos 11.05 3.45 7.6 Caja 600 600 Compras 800 800 Ventas 1.6 1.6 Clientes 50 50 Proveedores 150 800 650 Efectos a cobrar 400 400 Elementos de transp. 2.5 2.5 Sueldos y salarios 300 300 TOTALES 15.85 15.85 12.25 12.25 Cuenta de Pérdidas y Ganancias.- Las cuentas que intervienen en la creación de Pérdidas y Ganacias son las siguientes: (no olvidemos que sólo se incluyen las de compras, gastos, ventas e ingresos). DEBE HABER Compras 800 Ventas 1.600 Sueldos y salarios 300 Beneficio del ejercicio 500 12. El inventario (II) Continuamos hablando sobre los métodos de valoración de nuestras existencias. Valoración por el método FIFO.- Este método consiste en asignar el valor medio a las unidades que salen. Existen dos tipos de promedios: SIMPLE y PONDERADO. Promedio simple: se aplica el promedio cuando las unidades que salen han sido adquiridas a varios precios. Veamos el ejemplo: -Compra de 500 unidades a 200 -Compra de 400 unidades a 230 -Venta de 400 unidades a 200 -Venta de 250 unidades a 215 En la primera salida, como salen sólo 400 unidades y éstas corresponden todas a la primera entrada, no se aplica ningún tipo de promedio para calcular el precio de salida. Pero en la segunda salida, como salen 100 unidades de la primera entrada y 150 de la segunda, lo que se hace es calcular el precio promedio. Este promedio se halla sumando los precios de las unidades de las entradas que se ven afectadas, y esta suma se divide por el número de precios que se han visto afectados. En este caso sería: (200 + 230) / 2 = 215 Promedio ponderado: se aplica a todo el almacén. Es quizá el mejor método para el inventario de existencias puesto que tiene en cuenta las cantidades y los precios de entrada para calcular el valor de salida. Este método tiene algo de complejidad si se desea hacer a mano. Veamos los pasos a seguir: -Se multiplican las unidades entradas por su valor -Se multiplican las unidades que ya existieran en el almacén por su precio medio ponderado -Se suman los resultados obtenidos -Se divide entre las unidades ya existentes más las unidades que acaban de entrar. En la próxima lección veremos un ejemplo que ilustrará lo que acabamos de explicar. e-mail 15 de 25 Veamos un ejemplo de lo explicado anteriormente: Fecha Concepto Entradas Salidas Precio Total PMP Compra 300 200 300 200 Compra 200 220 500 208 Venta 100 208 400 208 Compra 1000 215 1400 214 Vamos a ver cómo hemos llegado a establecer el PMP de cada artículo saliente: -Cuando no teníamos ninguna entrada, hicimos una entrada en almacén de 300 unidades a 200 . El valor del almacén pasa a ser de 60.000 . -En el segundo movimiento, entran 200 unidades a 220 , o sea, una entrada de 44.000 . Para calcular el PMP hacemos lo siguiente: antes: 300 * 200 = 60.000 ahora: 200 * 220 = 44.000 ------- 104.000 en 500 unidades El PMP es 104.000 / 500 = 208 /unidad -En el tercer movimiento salen 100 unidades con un valor que viene indicando por PMP calculado. Quedan menos unidades en el almacén, pero el PMP se mantiene. -En el cuarto movimiento entran 1000 unidades a 215 . El cálculo es: antes: 300 * 200 = 60.000 ahora: 200 * 220 = 44.000 ------- 104.000 en 500 unidades El PMP es 298.000 / 1400 = 213 c/unidad Las existencias deben valorarse al menos una vez durante el ejercicio contable. Una vez las existencais estén valoradas se deberá realizar el asiento contable correspondiente. Supongamos que con fecha 01-01-98 hemos iniciado la actividad de la empresa y su contabilidad. Al llegar al 31 de diciembre tenemos 100.000 en existencias. Como cuando empezamos no teníamos ninguna, realizaríamos el siguiente asiento: ________________________ 31- 12 - 98 ____________________________ 100.000 Existencias a Variación de existencias 100.000 Por recuento físico de almacén 13. La depreciación de un bien Cuando adquirimos un bien para nuestra empresa, (un mueble, máquina, etc), se producirá un envejecimiento del mismo y tendremos que invertir más dinero en cambiarlo al cabo de un tiempo. Para poder preveer esto, se crean las amortizaciones, que son una especie de dinero que se reserva para cambiar el bien depreciado. Las amortizaciones se utilizan al final del ejercicio en forma de asiento. Este asiento carga unas cantidades (las de los bienes a amortizar) en una cuenta llamada Gastos de amotización que tienen como objetivo disminuir el Activo de la empresa. Existen diversas causas que pueden producir la depreciación de un bien: Depreciación física: se produce por roturas, averías, etc. Depreciación técnica: se produce por causas de renovación tecnológica. Por ejemplo, en el caso típico de los ordenadores que se quedan anticuados. (Hoy en día compras un ordenador último modelo, y cuando sales de la tienda ya está anticuado). Por el paso del tiempo: el simple paso del tiempo produce pérdida de valor del bien. Todos los elementos que tengamos que amortizar, se hatán individualmente. Para realizar las amortizaciones, el Ministerio de Impuestos establece para cada bien, un coeficiente máximo y otro mínimo, y se aplicará a los elementos del inmovilizado material. Cálculo de la amortización.- Para aplicar a un bien el coste de la amortización, utilizaremos un sencillo método que resta el precio de coste menos su valor residual. El valor residual es un supuesto valor que el bien tendrá al final de su vida útil. Supongamos que adquirimos un ordenador a un precio de 200 y le damos una vida útil de dos años. Su valor residual, es decir, el valor que ese ordenador tendrá al final de su vida útil será de 300 . Tenemos pues un valor de amortización del ordenador de 150 (200 - 50). Con esto se cumple la condición: Valor a amortizar = Valor de adquisición - Valor residual. Ahora bien; hemos de amortizar ese ordenador en dos años, por lo que cada año amortizaremos 75 de las 150 finales. Para establecer la cantidad a amortizar anualmente hay que dividir 100 entre el número de años a amortizar. En nuestro caso, sería: 100 / 2 = 5. Tendríamos un coeficiente de amortización del 50 % para cada año, es decir, 75 . Si este coeficiente es mayor que el máximo fijado por Impuestos, debemos ampliar los años de amortización o pedir al Ministerio una autorización que nos permita sobrepasar el tope fijado. Ejemplos.- a) Qué valor de amortización tendrá una máquina si su valor de adquisición ha sido de 145 y su valor residual estimado es de 30 ? 145.000 - 30.000 = 115.000 será el valor a amortizar. b) Qué coeficiente de amortización tendrá una máquina que nos costó 400.000 y que se piensa amortizar en 5 años? 100 / 5 = 20 es decir, el 20% o lo que es lo mismo: 80 como valor de amortización c) Qué cuota de amortización anual tendremos que aplicar a una máquina cuyo valor de coste ha sido de 350 , su valor residual es de 20 y su vida útil está estimada en 5 años? 350 - 20 = 330 será el valor a amortizar 100 / 5 = 20% será el coeficiente de amortización Es decir, que la cuota de amortización anual de la máquina serán: 66 Para controlar lo que llevamos amortizado de la máquina, podemos crear una tabla que nos indique cuanto llevamos amortizado y cuanto nos falta por amortizar. De esta forma tendríamos: Amortización acumulada Falta por amortizar Año 1 66 264 Año 2 132 198 Año 3 198 132 Año 4 264 66 Año 5 330 0 14. Cuando un bien se revaloriza Existe también la posibilidad de que un bien aumente su valor con el paso del tiempo (un local o edificio, por ejemplo), en cuyo caso el cálculo de la cuota de amortización varía y no se calculará sobre el valor de adquisición, sino sobre el valor de reposición. Supongamos un edificio valorado en 15.000 cuyo valor residual está estimado en 5.000 en un plazo de 5 años. En principio, su valor de amortización será de 10.000 , pero lógicamente, al final de su vida útil, su valor será mucho mayor. Supongamos que dentro de un año, el edificio se revaloriza y vale 20.000 y su valor residual sigue siendo el mismo: 5 . Entonces, el valor de amortización será de 15.000 . Este incremento de valor se considera como un incremento del patrimonio. En nuestra tabla de amortizaciones, tendríamos lo siguiente, suponiendo que cada año el edificio se revaloriza en 5.000. Valor reposición Valor residual Base amortizable Cuota de amortización Amortización acumulada Año 1 15 5 10 2 2 Año 2 20 5 15 3 5 Año 3 25 5 20 4 9 Año 4 30 5 25 5 15 Año 5 35 5 30 6 21 -En la primera columna situamos los años -En la segunda columna situamos los valores de reposición que van aumentando cada año -En la tercera columna ponemos el valor residual. -En la cuarta columna calculamos la base a amortizar restando el valor de reposición menos el residual -En la quinta columna se calcula la amortización correspondiente a cada año 15. Métodos para contabilizar las amortizaciones Básicamente existen dos métodos para reflejar contablemente las amortizaciones: -Método DIRECTO: este método carga directamente a una cuenta llamada Gastos de amortización una cantidad proveniente de una cuenta. Por ejemplo: Gastos de amortización a Maquinaria 25 En este asiento, el saldo de la cuenta de maquinaria disminuye. Este método se utiliza sobre todo para saneamiento (gastos de apertura del negocio, gastos de constitución, etc). -Método INDIRECTO: es el recomendado por el Plan General Contable. Con este método creamos unas cuentas llamadas Amortización Acumulada. Esta cuenta no es una cuenta de resultados ni de gastos sino de regularización del activo, es decir, nos disminuirá el ACTIVO. 25 Gastos de amortización a Amort. Acum. Maquinaria 25 Utilizando este método, el saldo de nuestra cuenta de maquinaria no varía nada. Si quisiéramos saber en cualquier momento su saldo real, tendremos que restar el saldo de la cuenta de Maquinaria del de Amort. Acum. Maquinaria. Ejemplo: tenemos un mueble y un ordenador con las siguientes características: Valor de adquisición Valor residual Años Valor a amortizar Mueble 200 20 5 36 Ordenador 250 40 3 70 Su asiento contable sería: 106 Gastos de amortización a Amort. Acum. Mobiliario 36 Amort. Acum. Ordenador 70 Al realizar el Balance de Situación tendríamos el ACTIVO INMOVILIZADO MATERIAL: Edificios................................. 10.000 Clientes................................. 2.000 Amort.Acum.Mobiliario............ -36 Amort.Acum. Ordenadores...... -70 Observa que las cuentas de Amortización Acumulada aparecen en el Balance con el signo negativo. Lo que hacen es disminuir el mismo. La cuenta de Gastos de amortización se incluirá en el Debe de la Cuenta de Pérdidas y Ganancias. 16. El Impuesto. El impuesto. (sobre el valor añadido) es un impuesto indirecto que grava al consumo. En muchos países Existen dos tipos de impuestos sobre el valor añadido: -SOPORTADO: se aplica sobre el precio de adquisición de un producto (compra). -REPERCUTIDO: se aplica sobre el precio de venta de un producto. Para determinar el precio de coste de un producto, nunca se tendrá en cuenta el impuesto del Impuesto, pues todo el dinero gastado en el Impuesto Soportado en la compra de un producto, se recupera con el dinero del Impuesto Repercutido de las ventas. Para la empresa, el Impuesto no constituye un factor decisivo en las pérdidas o beneficios de una empresa. El Impuesto sólo lo paga el consumidor final. Existen varios tipos de Impuesto: -Ordinario: 16%. Se aplica a: compras y ventas en general, vehículos, embarcaciones, aviones, joyas, peletería, películas X, etc... -Reducido: 7%. Se aplica a: productos alimenticios, animales, semillas, libros, revistas, medicamentos, transportes, hostelería, viviendas, obras. 17. Ejemplo práctico Veamos un ejemplo práctico de lo que explicamos en la anterior lección: a) Compramos mercaderías a nuestro proveedor por valor de 300 (+Impuesto). Nos lo deja a deber. Cuando observamos en el enunciado de un asiento la palabra (+Impuesto) significa que hemos de calcular el porcentaje correspondiente al Impuesto. Supongamos que el tipo de Impuesto es del 16%. Para calcularlo podemos hacer lo siguiente: Base Imponible * 0,16 = Impuesto 300 * 0,16 = 48 El asiento sería el siguiente: 300 Compra de mercaderías a Proveedor X 348 48 Impuesto Soportado Observemos que el Impuesto Soportado utilizado para la compra, es el Impuesto que nosotros pagamos por el producto. Este valor hay que situarlo a parte como una cuenta individual (Impuesto Soportado). En el haber colocamos el precio total que nosotros pagamos al proveedor. b) Realizamos una venta de 500 (+ Impuesto) a un cliente que nos paga a través de bancos. En este caso, hemos de calcular el Impuesto que cobraremos por la venta utilizando el mismo método. El asiento sería: 580 Bancos a Ventas 500 Impuesto Repercutido 80 c) Vendemos por valor de 200 (+ Impuesto) y nos pagan la mitad por bancos y la otra mitad nos lo dejan a deber. 116 Bancos a Ventas 200 116 Clientes Impuesto Repercutido 32 d) Compramos por valor de 46.400 (Impuesto Incluído) y el pago lo realizamos a través de una letra. Nótese que ahora el Impuesto está incluído en el precio total del producto, por lo que deberemos "extraerlo" del mismo. 46,4 / 1,16 = 40 (esta es la base imponible, o precio sin Impuesto) 40 Compras a Efectos comerciales a pagar 46,4 6,4 Impuesto Soportado 18. Liquidación del Impuesto El Impuesto es un impuesto que hay que liquidar con Impuestos cada tres meses. Para realizar la liquidación hemos de calcular la diferencia entre lo que hemos vendido (Impuesto Repercutido) y lo que hemos pagado (Impuesto Soportado). Si el total del Impuesto Repercutido es mayor que el total del Impuesto Soportado, tenemos que pagar la diferencia a Impuestos. Si es al contrario, lo que ocurre es que ese Impuesto Soportado cuenta para el siguiente trimestre. Es lo que se llama, "a compensar". En nuestro ejemplo, vamos a ver cómo sería la liquidación del Impuesto: Tenemos un saldo de la cuenta de Impuesto Repercutido de 112 que es la suma de las cantidades de Impuesto Repercutido que hemos utilizado en los asientos de la página anterior. Tenemos también un saldo de 54 de Impuesto Soportado. El asiento de liquidación sería el siguiente: 112 Impuesto Repercutido a Impuesto Soportado 54 Impuestos Acreedora 58 Observa que de esta forma, cerramos el saldo de las cuentas de Impuesto Repercutido e Impuesto Soportado para el siguiente trimestre, y la diferencia la tendremos que pagar a Impuestos. Impuestos Pública Acreedora es una cuenta de PASIVO que tendremos que pagar Ahora en fotitos.. Un ejemplo simple de asiento contable Uno un poco mas complejo.. Eso es todo.. se que quedo medio desprolijon, pero no se como importar un excel con un ejemplo!!
Hola!! Les cuento un poco de mi. Soy Papa, tengo 31 años, mama felizmente divorciada con dos bebes hermosas de 4 y 2 años, y un lobo checoslovaco (Hay un post sobre como el supero la joven edad aqui): https://www.taringa.net/posts/mascotas/16227971/Como-superar-la-Joven-Edad-Fotos-Experiencia-propia.html y uno de el, y sus mejores fotos aqui: https://www.taringa.net/posts/mascotas/18572723/Mi-hijo-Perrou.html Hace años, muchos años.. Comía carne, me vestía con cuero, pensaba que ir al zoológico no tenia nada de malo y utilizaba productos de higiene y cosmética como cualquier hija de vecino.. Mi padre (foto abajo conmigo de ratona) es carnicero desde siempre.. Y nunca me genero nada del otro mundo visitar su lugar de trabajo Un dia, vi un vídeo, de un cerdito.. Habia sido rescatada de una granja y tenia un hogar. La cerdita era básicamente como un perro (jugaba como un perro, se relacionaba como un perro, etc) y dije.. Yo no me comería a mi perro... Porque comer animales como ella? Algo me hizo un leve click adentro, y deje de comer cerdo y sus derivados. Seguía comiendo otros animales... Dos años después, en un casamiento, (en esa foto estabamos ahi con el mejor-es-nada de mi ex marido) Me sirvieron un plato de carne de vaca y acto seguido vomite.. Y me hice el mismo replanteo q años atrás, pero abarcando todos los productos animales.. No tenia ni idea para ese entonces de que finalidad tenia utilizar un conejo para probar un shampoo.... No sere yo la que les ponga fotos de ese estilo, pero la industria que hay atrás de la experimentación animal es ATROZ Por suerte, hace unos pocos años, en la Unión Europea, se prohibió la comercialización de cualquier cosmético que haya sido probado en animales, y prohibió pruebas en los mismos. La cuestión de todo esto, es que mas allá de las convicciones personales, todos tenemos derechos como consumidores, tenemos posibilidad de elegir, tenemos conciencia... Los invito a informarse sobre lo que consumen, sobre la industria que esta detras, sobre las pruebas que (siguen haciendo) en america en animales... Sobre lo que sucede en las granjas... No seamos borregos del sistema, analicemos.. comparemos... Aqui les dejo voy a dejar un enlace de mi blog por si lo quieren visitar. https://makeupdramas.blogspot.com.uy/ En el, probamos nuevos productos que salen al mercado, damos tips y algunos consejos, y asesoramos sobre maquillaje en tu tono de piel! Que diferencia a este del resto? Solo utilizamos productos que son veganos. Para que cumpla esta premisa ha de tener dos características: 1) No contener ningún ingrediente de origen animal (se sorprenderían saber la cantidad que hay) 2) No haber sido testado, ni probado, en animales. Ninguno de sus ingredientes, ni el producto final. No solo probamos maquillaje, si no nuevos productos de higiene que hayan salido al mercado y cosmética en general, tanto para mujeres, hombres y niños Les mando un saludo y que tengas buena jornada!!
Que son las profecías de San Malaquias? La «Profecía de los papas» de san Malaquías apareció en el Lignum vitæ, ornamentum, & decus Ecclesiae (‘El árbol de la vida, el ornamento y la gloria de la Iglesia’), en 1595, publicado por el monje benedictino belga Arnoldo Wion (quien era historiador de su orden). Wion dedicó este libro al rey de España Felipe II. El Lignum vitae es una biografía colectiva de los benedictinos elevados a la dignidad episcopal. Tras unos párrafos sobre la figura de san Malaquías, termina diciendo: «[Malaquías] Escribió varios opúsculos. Hasta el día de hoy no he tenido ocasión de ver ninguno, exceptuando una profecía relacionada con los soberanos pontífices. Puesto que es muy breve, y que yo sepa no ha sido dada a imprimir todavía, y dado que a muchos les complacería conocerla, copio a continuación su contenido». El libro resultó un éxito en toda la Europa cristiana. Sigue una serie de 112 pequeños lemas o frases en latín sin numerar haciendo alusión alegórica a los siguientes 112 papas que gobernarían la Iglesia católica, desde Celestino II (1143-1144) hasta un supuesto Pedro el Romano, incluyendo a los antipapas. Se observa que las divisas correspondientes a los papas anteriores a 1595 son mucho menos ambiguas que las sucesivas. Lista de Papas de la profecía 1. Celestino II, (1143-1144), Ex castro Tiberis. (Del castillo del Tíber),Nació en un pueblo que estaba a las orillas del Tíber 2. Lucio II, (1144-1145), Inimicus expulsus. (El enemigo explusado), Luchó para obtener el control de su ciudad en manos enemigas. 3. Eugenio III, (1145-1153), Ex magnitudine montis. (De la grandeza del monte), Su familia fue Montemagnus. 4. Anastasio IV, (1153-1154), Abbas surranus. (El abad de Suburra) 5. Adriano IV, (1154-1159), De rure albo. (Del campo blanco), Nació en Saint-Alban. 6. Victor IV, (1159-1164), Ex tetro carcere. (De tétrica cárcel), antipapa. 7. Pascual III, (1164-1168), Via trans-Tyberina. (Vía transiberiana), antipapa. 8. Calixto III, (1170-1177), De Pannonia Tusciae. (De Panonia a Toscana), antipapa. 9. Alejandro III, (1159-1181), De Ansere custode. (Dela oca custodio) 10. Lucio III, (1181-1185), Lux in ostio. (Luz en la puerta) 11. Urbano III, (1185-1187), Sus in cribo. (El cerdo por la criba) 12. Gregorio VIII, (1187) Ensis Laurentii. (La espada de Lorenzo) 13. Clemente III, (1187-1191), De schola exiet. (Venido de la escuela) 14. Celestino III, (1191-1198), De rure bovensi. (De campo de bueyes) 15. Inocencio III, (1198-1216), Comes signatus. (Conde de Segni), familia de nobles de Segni. 16. Honorio III, (1216-1227), Canonicus es larere. (Canónigo de Letrán) 17. Gregorio IX, (1227-1241), Avis ostiensis. (El ave de Ostia), Fue nombrado cardenal de Ostia. 18. Celestino IV, (1241), Leo sabinus. (El león sabino) 19. Inocencio IV, (1243-1254), Comes laurentius. (El conde de Lorenzo) 20. Alejandro IV, (1254-1261), Signum ostiense. (El signo de Ostia) 21. Urbano IV, (1261-1264), Jerusalem campaniae. (Jerusalén en Campania), Nacido en Troyes, Champagne, y posteriormente nombrado patriarca de Jerusalén. 22. Clemente IV, (1265-1268), Draco depresus. (El dragón perdido) 23. Gregorio X, (1271-1276), Anguineus vir. (El barón de la culebra) 24. Inocencio V, (1276), Conciunator gallus. (El predicador de Francia), Nació en Francia. 25. Adriano V, (1276) Bonus comes. (El buen conde) 26. Juan XXI, (1276-1277), Piscator tuscus. (El pescador toscano) 27. Nicolás III, (1277-1280), Rosa composita. (La rosa compuesta) 28. Martín IV, (1281-1285), Ex telonio liliacei Martini. (Del recaudador de Marrin de lis) 29. Honorio IV, (1285-1287), Ex osa leonina. (De la rosa del león), Rompió los lazos establecidos entre la Iglesia occidental y la oriental en el Concilio de Lyon. 30. Nicolás IV, (1288-1292), Picus inter escas. (El pico en la comida) 31. Celestino V, (1294), Ex eremo celsus (Elevado desde ermitaño). Antes de ser elegido fue ermitaño. 32. Bonifacio VIII, (1294-1303), Ex undarum benedictione. (De la bendición de las olas) 33. Benedicto XI, (1303-1304), Concionator patareus. (El redicador de Patara) 34. Clemente V, (1305-1314), De fasciis Aquitanicis. (De las bandas de Aquitania) Fue arzobispo de Bordeaux en Aquitania. 35. Juan XXII, (1316-1334), De surore osseo. (Del zapatero de Ossa) Hijo del zapatero de la familia Ossa. 36. Nicolás V, (1316-1333), Corvus schismaticus. (El cuervo cismático) antipapa. 37. Benedicto XII, (1334-1342), Abbas frigidus. (El abad frío) Vivió en un monasterio en Frontfroid (frente frío) 38. Clemente VI, (1342-1352), Ex rosa Atrebatensi. (De la rosa de Arrás) 39. Inocencio VI, (1352-1362), De montibus Pammachii. (Del monte Pammacos) Nació en el monte Limousin, no muy lejos de allí. 40. Urbano V, ( 1362-1370), Gallus vicecomes. (Vizconde francés) 41. Gregorio XI, (1370-1378), Novus de virgine forti. (El nuevo de virgen fuerte) Cardenal de Santa-Maria La Nueva. 42. Clemente VII, (1378-1394), De cruce apostolica. (De la cruz apostólica) antipapa. 43. Benedicto XIII, (1394-1424), Luna cosmedina. (Luna de Cosmedín). Nació en Illueca, provincia de Zaragoza en el año 1.328. El Papa Gregorio XI lo ordenó cardenal-diácono. En 1.394, se reveló contra el Papa e instaló su propia sede en Aviñón, allí impuso el nombre de Papa Benedicto XIII. Protagonizó conflictos políticos. Desde el año 1.411 se ocupó personalmente de la diócesis de Zaragoza y posteriormente al Concilio de Constanza. Excomulgado y considerado por el resto de la casta sacerdotal un "antipapa". 44. Clemente VIII, (1424-1429), Schisma Barcinonum. (El cisma de Barcelona) antipapa. 45. Urbano VI, (1378-1389) De inferno praegnante. (Del infierno preñado) 46. Bonifacio IX, (1388-1404), Cubus de mixtione. (Cubo de mezcla) 47. Inocencio VII, (1404-1406), De meliore sidere. (De la estrella menor) 48. Gregorio XII, (1406-1415), Nauta de ponto nigro. (Marino de Negro ponto) 49. Alejandro V, (1409-1410), Flagellum solis. (El azote del sol) 50. Juan XXIII, (1410-1419), Cervus sirenae. (El ciervo de la sirena) antipapa. 51. Martin V, (1417-1431), Corona veli aurei (La corona del velo de oro) 52. Eugenio IV, (1431-1447), Lupa Caelestina (Loba celestina) 53. Felix V, (1439-1449), Amator crucis. (Amante de la cruz) antipapa. 54. Nicolás V (1447-1455), De modicitate lunae (De la mediocridad de la luna) 55. Calixto III, (1455-1458), Bos pascens. (El buey que pace) Su escudo de armas. Nació en Játiva (Valencia), de la familia de los Borgia. 56. Pio II, (1458-1464), De capra et albergo. (De la cabra y del albergue) 57. Pablo II, (1464-1471), De cervo et leone (Del ciervo y el león) 58. Sixto IV, (1471-1484), Piscator minorita (Pescador menor) 59. Inocencio VIII, (1481-1492), Praecursor Siciliae. (El precursor de Sicilia) 60. Alejandro VI, (1492-1503), Bos albanus in portu. (El buey albano en el puerto) 61. Pio III, (1503), De parvo homine (Del hombre pequeño) 62. Julio II, (1503-1513), Fructus Jovis juvabit. (El fruto de Júpiter agradará) 63. León X, (1513-1521), De craticula Politiana (De la parrilla de Politiano) 64. Adriano VI, (1522-1523), Leo Florentius. (El león de Florencia) 65. Clemente VII, (1523-1534), Flos pilae aegrae. (La flor de las débiles columnas). Fue un Papa virtuoso y vivió durante la época en que los luteranos incendiaron toda Europa. Se enfrentó al Rey Enrique VIII fundador de la Iglesia anglicana. Durante su papado, el ejército del emperador Carlos V invadió los estados pontificios y la ciudad de Roma, destruyendo lo que encontraba a su paso. 66. Pablo III, (1534-1549), Hyacinthus medicorum. (El jacinto de los médicos) 67. Julio III, (1550- 1555), De corona montana. (De la corona del monte) 68. Marcelo II, (1555), Frumentum floccidum. (El trigo marchito) 69. Pablo IV, (1555-1559), De fide Petri. (De la fe de Pedro) 70. Pio IV, (1559-1565), Aesculapii farmacum (El fármaco de Esculapio) 71. Pio V, (1566-1572) Angelus nemorosus (El angel de los bosques) 72. Gregorio XIII, (1572-1585), Medium corpus pilarum. (El cuerpo en medio de las columnas) 73. Sixto V, (1585-1590), Axis in medietate signi (El eje en medio del signo) 74. Urbano VII, (1590), De rore coeli (El rocío del cielo) 75 Gregorio XIV, (1590-1591), Ex antiquitate urbis (De la antigüendad de la ciudad) 76. Inocencio IX, (1591), Pia civitas in bello (La piadosa ciudad en la guerra) 77. Clemente VIII, (1592-1605), Crux Romulea. (La cruz de Rómulo) 78. León XI, (1605), Undosus vir. (El varón ondulado) 79. Pablo V, (1605-1621), Gens perversa. (El pueblo perverso) 80. Gregorio XV, (1621-1623), In tribulatione pacis. (En la tribulación de la paz) 81. Urbano VIII, (1623-1644), Lilium et rosa (El lirio y la rosa) 82. Inocencio X, (1644-1655), Jucunditas crucis (La exaltación de la cruz) 83. Alejandro VII, (1655-1667), Montium custos (El guerdián de los montes) 84. Clemente IX, (1667-1669), Sidus olorum (La estrella de los cisnes) Ocupante de la Capilla de los Cisnes en el Vaticano. 85. Clemente X, (1670-1676), De fulmine magno (Del gran río) 86. Inocencio XI, (1676-1689), Bellua insatiabilis (La bestia insaciable) 87. Alejandro VIII, (1689-1691), Poenitentia gloriosa (La penitencia gloriosa) 88. Inocencio XII, (1691-1700), Rastrum in porta. (El rastrillo en la puerta) 89. Clemente XI, (1700-1721), Flores circumdati (Flores rodeadas) 90. Inocencio XIII, (1721-1724), De bona religion. (De la buena religión) 91. Benedicto XIII, (1724-1730), Miles in bello (El soldado en la guerra) 92. Clemente XII, (1730-1740), Column excelsa (Columna excelsa) 93. Benedicto XIV, (1740-1758), Animal rurale. (El animal rural) 94. Clemente XIII, (1758-1769), Rosa Umbriae (La rosa umbría) 95. Clemente XIV, (1769-1774), Ursus velox. (El oso veloz) 96. Pio VI, (1775-1799), Peregrinus apostolicus (El peregrino apostólico) 97. Pio VII, (1800-1823) Aquila rapax. (El ágila rapaz) 98. León XII, (1823-1829), Canis et coluber. (El perro y la serpiente) 99. Pio VIII, (1829-1830), Vir religiosus. (El varón religioso) 100. Gregorio XIV, (1831-1846), De balnes Etruriae. (De los baños de Etruria) Miembro de una orden fundada en Saint Romuald, Balneo, en Etruria. 101. Pio IX, (1846-1878), Crux de cruce. (La cruz de las cruces) 102. León XIII, (1878-1903), Lumen in caelo. (La luz en el cielo) 103. Pio X, (1903-1914), Ignis ardens. (El fuego ardiente) Su muerte coincidió con el comienzo de la Primera Guerra Mundial. 104. Benedicto XV, (1914-1922), Religio despopulata. (La religión despoblada) 105. Pio XI, (1922-1939), Fides intrepida. (La fe intrépida) Luchó por la paz y la concordia entre los comunistas y fascistas.. 106. Pio XII, (1939-1958), Pastor angelicus. (El pastor angélico) Fue llamado el pastor de las almas. 107. Juan XXIII, (1958-1963), Pastor et nauta. (Pastor y navegante) Fue patriarca de Venecia. 108. Pablo VI, (1963-1978), Flos florum. (La flor de las flores) Sus brazos mostraban tres lilas. 109. Juan Pablo I, (1978), De medietate lunae. (De la mitad de la luna) Elegido Papa el 26 de agosto, primer día del último cuarto de la luna que apareció como un perfecto medio disco en el cielo. El eclipse lunar del 17 de septiembre marcó el apogeo de su papado. Duró en el puesto desde la mitad de la luna hasta la próxima mitad de otra. Murió el 28 de septiembre en la noche del último cuarto de la luna viéndose sólo la mitad de luna. 110. Juan Pablo II, (1978) De labore sol is (De los trabajos del sol). Karol Wojtyla fue elegido Papa en 8ª votación el 16 de octubre del año 1.978. Había cumplido ya 58 años y fue el primer Papa que no tenía la nacionalidad italiana desde hacía 455 años. Nació el 18 de Mayo de 1920, parece ser que coincidiendo con un eclipse solar. 111. Benedicto XVI, (2005) De gloria olivae (De la gloria del olivo) 112. Pedro el Romano, In persecutione extrema sacrae romanae ecclesiae, sedebit petrus romanus qui pascet oves in multis tribulationibus; quibus transactis, civitas seticollis diruetur, et judex tremendus judicabit populum (En la última persecución de la Santa Iglesia Romana tendrá su sede Pedro el Romano, que hará pacer sus ovejas entre muchas tribulaciones, tras las cuales, la ciudad de las siete colinas será derruida, y el juez tremendo juzgará al pueblo). Ahora, después de la renuncia de Ratzinger, juzguen ustedes mismos. PD: La info de los papas, fue sacada de mi libro de Jimenez del Oso," Las profesias siniestras" el cual tiene mas años q la espalda. Obvio que hay info extra en internet.. PD 2: intro sobre los papas: http://es.wikipedia.org/wiki/Profec%C3%ADas_de_san_Malaqu%C3%ADas
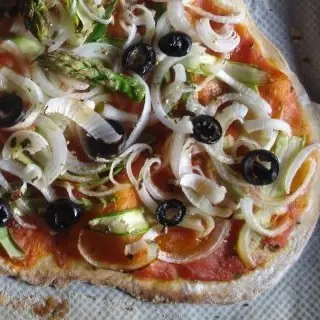
Pizza Comun Ingredientes: 300 gr de harina 200 gr de agua templada 15 gr de aceite 1 sobre de levadura seca media cucharadita de sal Preparación: Mezclar en un bol la harina, la levadura y la sal. Hacer un volcan y en el centro poner el agua y el aceite. Trabajar la mezcla hasta que no se pegue a las paredes del bol. Trabajamos la masa en una mesa espolvoreada con harina durante unos 10 minutos. Devolvemos la masa al bol. Lo tapamos y dejamos descansar la masa entre 30 min y 1 hora o hasta que aumente de volumen. Esta medida es para 2 pizzas finas, asi que cortaremos la masa en 2. Enharinamos la mesa otra vez y estiramos la masa hasta que quede fina. La pasamos a la bandeja del horno y ya le podemos poner encima los ingredientes que queramos. La pizza la ponemos al horno precalentado a 200 grados unos 10 minutos. Pizza "la dolce vita " 1 masa de pizza fresca ( se puede preparar en casa ) . 2 tomates medianos maduros pero firmes . 1/2 calabacín mediano . Un trozo de berenjena . 1 cebolla mediana-grande . Queso azul vegano . Levadura de cerveza en copos . Alga nori en copos . Sal Maldón ahumada . Aceite de oliva . Calienta el horno a 200º C . Introduce la masa de pizza , previamente pinchada con un tenedor , en la parte media del horno y deja que se vaya cociendo entre 10 y 15 minutos ( o hasta que veas que empieza a tomar color sin llegar a dorarse ). Mientras la masa está en el horno lava y corta en rodajas finas los tomates , resérvalos . Pela y corta en rodajas o aros finos la cebolla . Lava y corta en rodajas finas la berenjena y el calabacín . Unta ligeramente con aceite de oliva una sartén y cocina en ella la cebolla 2-3 minutos por cada lado o hasta que empiece a tomar color , retira y reserva . En la misma sartén cocina las rodajas de berenjena 2-3 minutos por cada lado , retíralas y añade las rodajas de calabacín . Monta la pizza cubriendo la base de la masa precocida con las rodajas de tomate , espolvorea con sal Maldón y riega con un hilo fino de aceite de oliva . Añade las rodajas de berenjena , las de calabacín y los aros de cebolla. Espolvorea con la sal Maldón , cubre con el queso vegano ( cantidad al gusto ) , añade la levadura de cerveza en copos y los copos de alga nori . Introduce la pizza en la parte media del horno y déjala cocer 10 minutos a 200º C , gratina con el grill también a 200ºC durante 3-4 minutos , retira y sirve . Pizza Oliviotta 1 masa fresca de pizza ( sin ingredientes de origen animal). Pasta de los Crostinis Oliviotta. 2 tomates grandes maduros. 1 bote/lata de maíz dulce cocido. 1 bote/lata de pimiento del piquillo asado. 1 manojo de espárragos verdes. Para el "parmesano vegano": 1 y 1/2 cucharadas soperas de levadura de cerveza en copos. 1 cucharada sopera de almendra cruda molida. Pimienta negra recién molida. Prepara el parmesano moliendo en el molinillo eléctrico la levadura con la almendra y la pimienta , reserva. Cuece al vapor los espárragos verdes sin las partes duras hasta que estén tiernos pero no demasiado blandos. Calienta el horno a 220ºC y cocina en la parte media del mismo la masa de pizza unos 8-10 min. o hasta que veas que toma color sin estar totalmente cocida . Pincha la superficie de la masa con un tenedor antes de introducirla en el horno para evitar que se hinche . Retira la masa del horno (dejando este encendido) y cúbrela con la pulpa de los tomates rallados. Agrega una capa generosa de la pasta de los Crostinis Oliviotta . Reparte el maíz por toda la superficie , añade ahora el pimiento cortado en tiras y los espárragos cocidos. Espolvorea con la mezcla del parmesano vegano. Introduce la pizza en la parte media del horno y cocínala a 220ºC entre 6 y 8 minutos. Gratínala con el grill a 220ºC 5-6 minutos más antes de servir . Pizza rápida de pisto , alcachofas y queso 1 masa fresca de pizza. 1 bote de corazones de alcachofa pequeños. 1 lata de pisto ( se puede preparar en casa). Aceitunas negras , con o sin hueso al gusto. Queso de cerveza. Opcional para gratinar: Levadura de cerveza en copos. Copos de alga nori . Clienta el horno a 200ºC . Extiende la masa de pizza , pincha toda la superficie con los dientes de un tenedor e introdúcela en la parte media del horno . Deja que se vaya cociendo la masa unos minutos , cuando empiece a dorar sin que llegue a estar totalmente cocida retírala del horno y resérvala. Mientras la masa se cuece , calienta en una sartén sin aceite el pisto mezclado con queso de cerveza rallado ( reserva una parte del queso para gratinar ) entre 6 y 8 min. removiendo con frecuencia hasta que el queso funda. Enjuaga y escurre las alcachofas. Extiende la salsa de pisto y queso sobre la masa de pizza, reparte las alcachofas y las aceitunas . Espolvorea con el queso rallado y añade los copos de levadura y el alga nori si los usas . Introduce la pizza en la parte media del horno y gratínala entre 8 y 10 min. con el grill a 220ºC. Pizza de azuki con brécol y "queso " 1 masa de pizza . 150 g de alubias/judías azuki cocidas y pisadas con un tenedor . 200 g de brécol cocido al vapor sin los tallos más duros y troceado . 2 tomates medianos cortados en rodajas finas . 1 cebolla grande cortada en aros . Queso azul vegano casero ( cantidad al gusto ) . Calienta el horno a 220º C . Extiende la masa de la pizza y pínchala con un tenedor para evitar que se hinche durante la cocción . Introduce la masa en la parte media del horno y deja que se cocine unos 10 minutos o hasta que empiece a tomar color sin dejar que se dore . Retira la masa del horno y cubre la base con las rodajas de tomate . Añade el brécol , las azuki y los aros de cebolla . Cubre con el queso vegano e introduce la pizza en la parte media del horno . Cocina la pizza durante 15 minutos a 220º C o hasta que veas que el queso y la masa están dorados . El queso se ve espeso porque lo preparé a ojo y puse más cantidad de frutos secos de la que indica la receta .
Para los que creen que los veganos solo comemos pasto.. Les dejo una idea para las meriendas o el desayuno que aprobaría el mismísimo Homero.. Este finde las intentare hacer yo misma, asi que ya les mostrare el paso a paso... Donuts Veganos 4 porciones. Una de las recetas veganas más solicitadas son estas exquisitas donas o donuts vegan! La preparación consta de un par de partes pero a decir verdad no es nada difícil. Como ya dijimos los ingredientes son todos totalmente vegetales, por lo cual pueden consumir estas ricas donas también nuestros amigos veganos y en general todos aquellos que eliminan de su dieta el uso de ingredientes de origen animal. Para la masa principal o 'masa madre': 100 g de harina 65 g aprox. de agua desclorada (agua hervida y luego enfriada a tº ambiente) 1 sobre pequeño de levadura seca granulada Para la segunda parte de la masa: 450 g de harina 50 g de margarina vegetal 50 g de fructosa 250 ml de agua Un poco de sal Extra (para freír y decorar): Aceite de maravilla u otro 100% vegetal Chocolate de cobertura sin leche (100% cacao) Fructosa Mostacillas para repostería Pinceles de repostería Azúcar flor Instrucciones Comenzaremos esta rica preparación de cocina vegetariana (o más bien vegana) amasando los ingredientes de nuestra primera masa, la 'masa madre'. Con esta masa formaremos una bola y la dejaremos fermentar dentro de un recipiente o bowl recubriendo con un paño hasta que esta triplique su tamaño. Una vez lista la masa madre procederemos a agregar el resto de ingredientes pertenecientes la segunda parte de la masa e iremos amasando con mucho cuidado de manera que queden todos los ingredientes bien integrados y con la masa sin sectores pegoteados o pegajosos. Ahora con un rodillo extender la pasta hasta que quede con un grosor de 1 centímetro aproximadamente. Luego cortaremos las donuts, primero con una taza de boca ancha un circulo grande, y después con un vaso pequeño y estrecho, un circulo pequeño en el centro. La idea luego de esto es dejar reposar las donas en una superficie con un poco de harina para evitar que se peguen y también las taparemos con un paño por encima. Dejar reposar por 40 minutos. Los restos de la masa al cortarlos se pueden reciclar volviendo a unir con otros restos de masa, así la aprovechamos al máximo y podemos sacar más donuts. Una vez reposadas nuestras donas las comenzaremos a freír, para esto las freiremos en un recipiente con aceite abundante teniendo cuidado de que no se peguen y no se pasen, la idea es ir moviendo y revolviendo las donas constantemente mientras se fríen. Al retirar del aceite coloca el un recipiente con una buena cantidad de papel absorbente para que succione la mayor cantidad de aceite. Ahora ya con nuestra donas 100% listas podemos entrar a decorar. Para esto debes explotar tu imaginación bañando en chocolate, decorando con mostacillas de repostería, espolvoreando con azúcar flor o pintando con fructuosa para que tomen un tono brillante barnizado. Buen provecho!