Un estudio de la consultora PwC establece que el principal lugar de consumo son las tiendas convencionales. La venta on line crece, pero todavía es emergente. El estudio da pistas para que las empresas afinen estrategias.

En los próximos años las redes sociales serán una herramienta efectiva de marketing, aunque no un canal de venta indispensable
Según un estudio de PwC, las tiendas físicas aún son el centro de la experiencia de compra, por lo que es probable que en el corto plazo las redes sociales no se conviertan en un canal fundamental para la venta minorista.
A pesar de la creciente participación de compradores on line en las redes sociales, las tiendas físicas continúan siendo el principal lugar para las compras, mientras que las redes sociales son utilizadas para buscar productos y ofertas. Este dato se desprende de la encuesta “Desmitificando al comprador on line: 10 mitos del retail multicanal”, realizada por PwC entre más de 11.000 consumidores de varios países del mundo, que brinda ideas a las empresas para lograr una estrategia de ventas eficiente.
Dada la existencia de un gran número de nuevos consumidores en los mercados emergentes y la variada oferta de servicios e información a la que pueden acceder desde cualquier parte del mundo a través de la tecnología digital, existen buenas perspectivas de crecimiento para los minoristas globales y fabricantes de bienes de consumo.
Sin embargo, el incremento global de nuevas redes sociales que se produjo durante el último año junto con la falta de información sobre ellas generan desconfianza e incertidumbre en las compañías acerca del rol que estas herramientas juegan en sus negocios.
Comportamiento del consumidor
Contrario al pensamiento de que las redes sociales pronto se volverán un canal de venta indispensable, 70% de los consumidores on line encuestados declararon nunca haber comprado mediante este sistema y sólo 5% aseguró que incrementará sus compras a través de dicho canal en el próximo año. Sin embargo, los compradores on line están comentando en las redes sociales acerca de las empresas y productos que conocen y descubriendo nuevos.
Por ello, a pesar de la incapacidad de las redes de conducir directamente a la compra, la actividad en ellas sirve para estimar cuánto planean comprar los consumidores, tanto en tiendas físicas como on line. Así, si bien éstas todavía no son consideradas un canal de venta independiente, es evidente que son una herramienta efectiva de marketing y comunicación para minoristas y empresas de consumo masivo, y dado el impacto que tienen sobre la marca, no deberían quedar fuera de cualquier debate sobre estrategia multicanal.
Por otro lado, si bien las ventas de tablets y smartphones están aumentando, los consumidores todavía utilizan en general su PC para comprar on line. Se estima que entre 2010 y 2015 el gasto global en aplicaciones móviles aumentará de U$S7 mil millones a U$S35 mil millones y que, para ese entonces, la manera en que los consumidores acceden a internet cambiará drásticamente, siendo hoy el 40% del tráfico a través de smartphones, el 34% por computadoras y sólo el 26% mediante tablets.
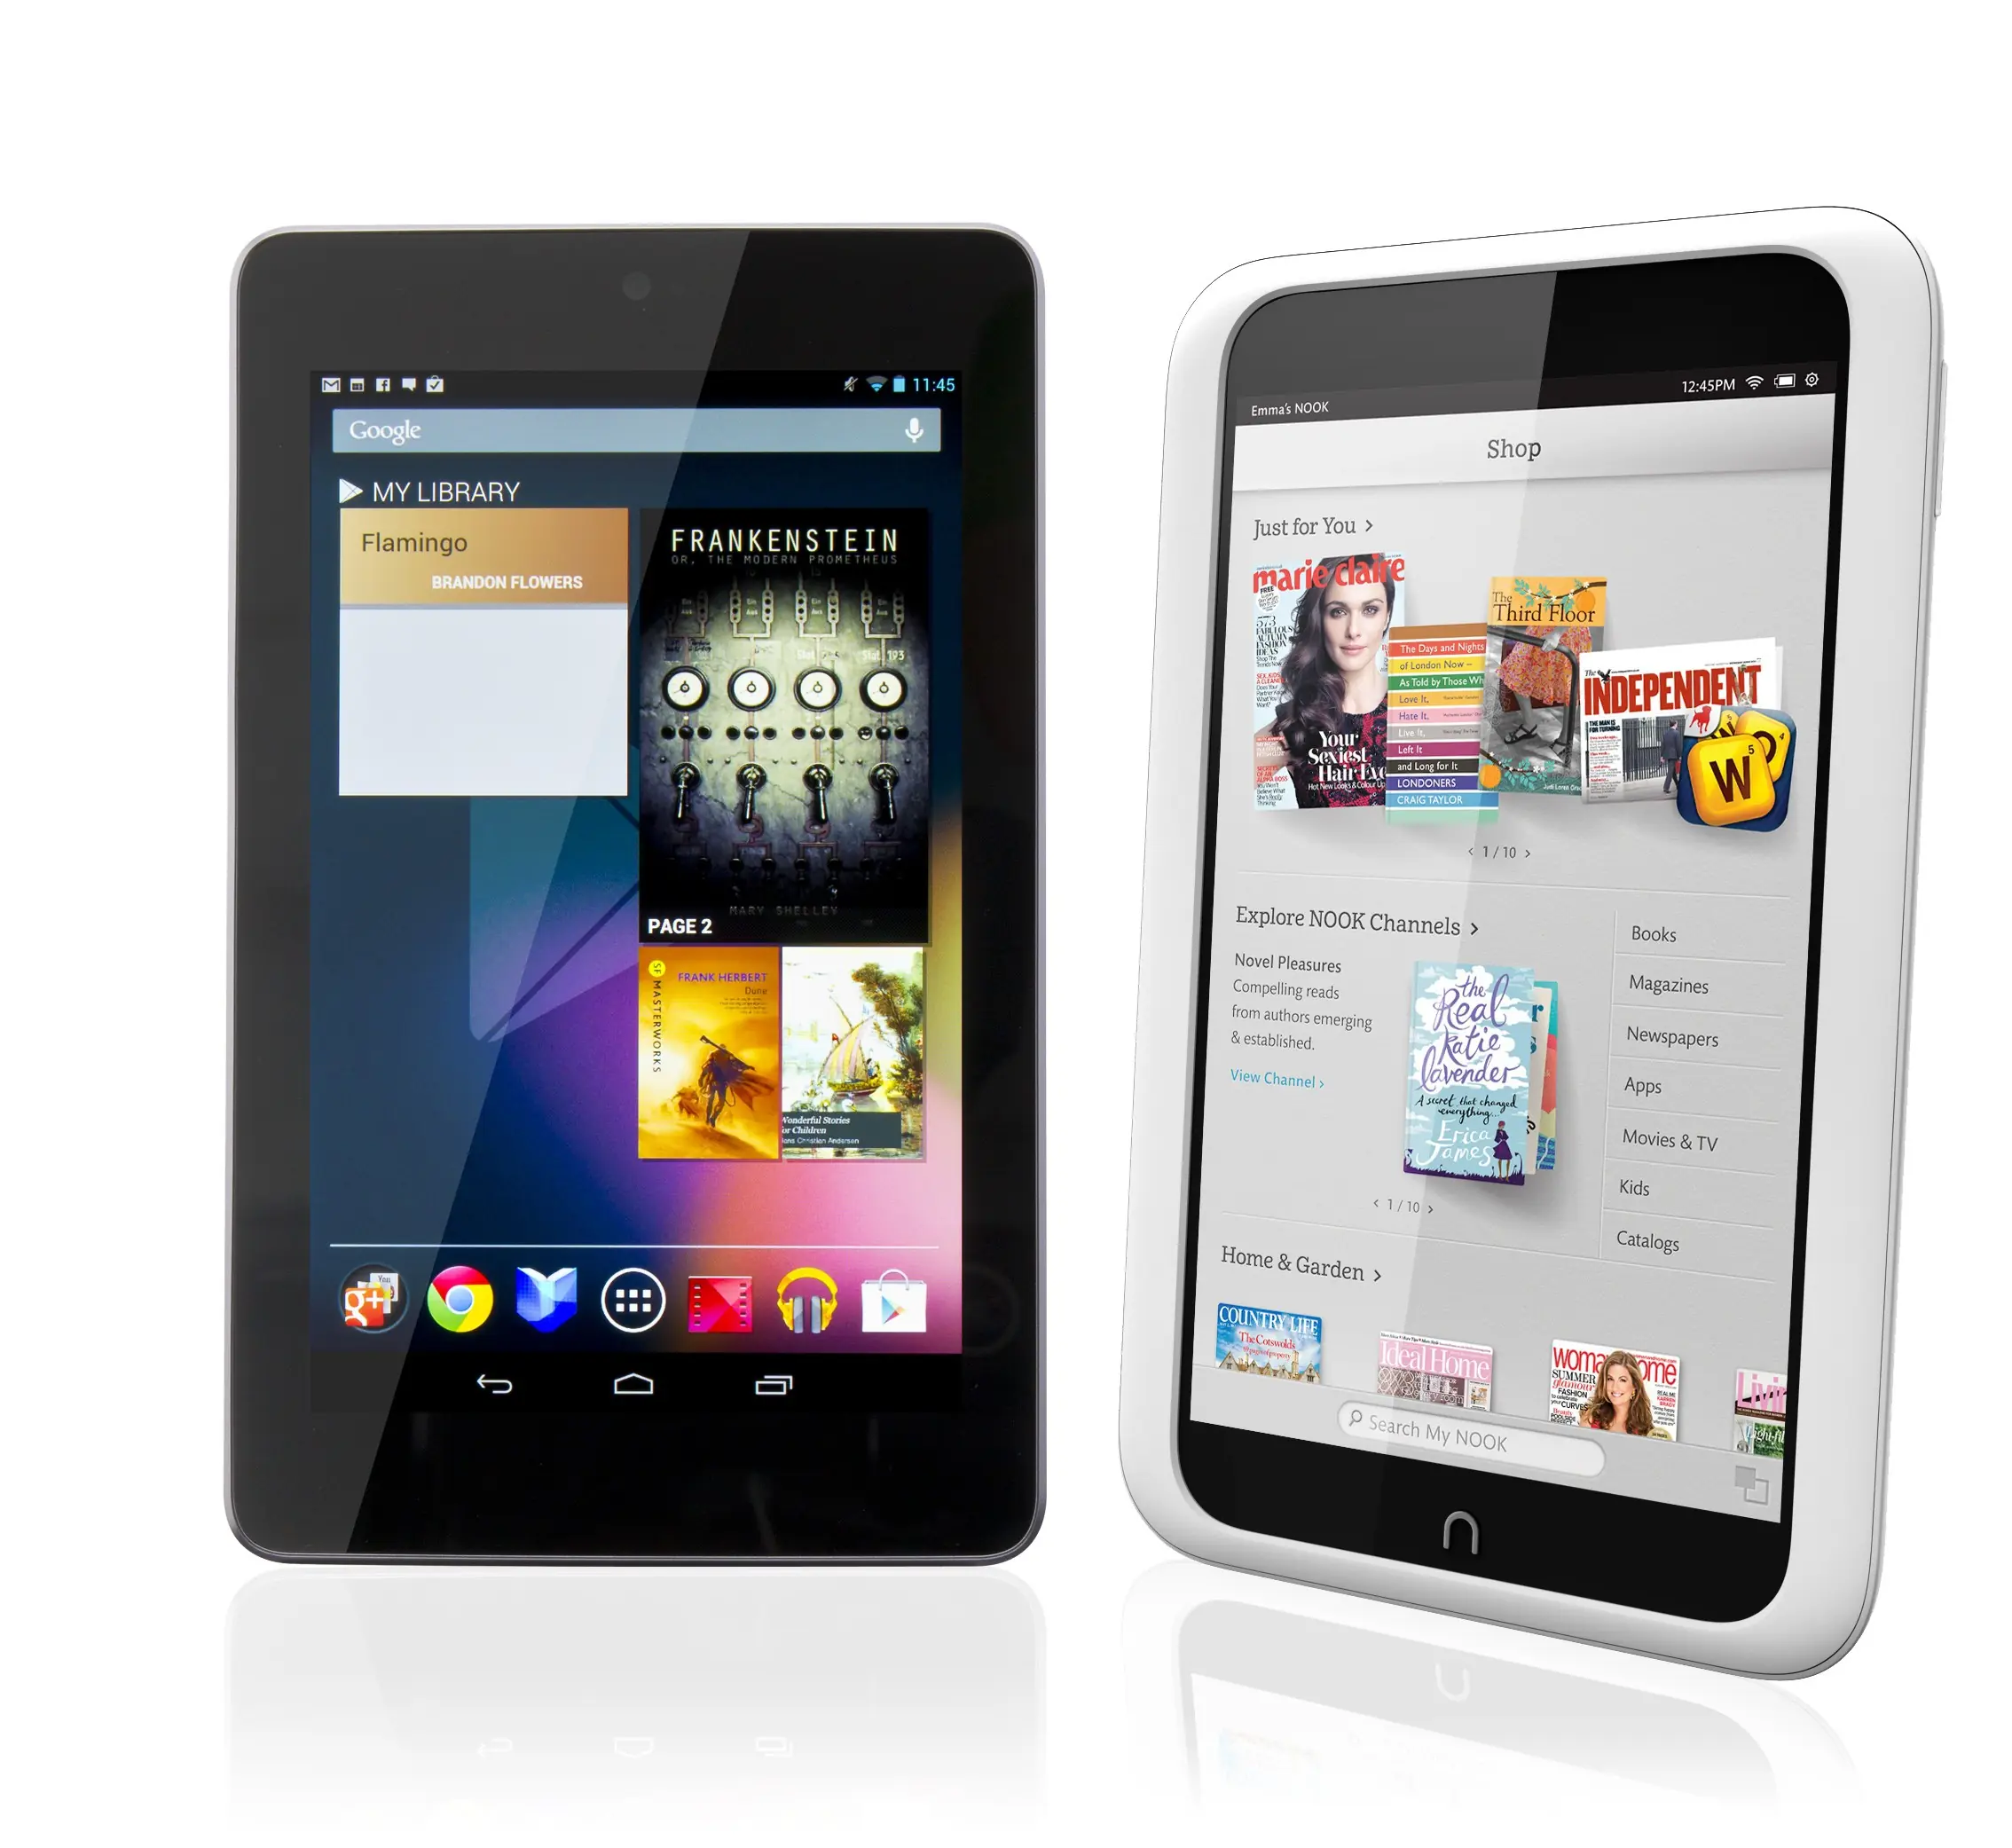
Sin embargo, actualmente las tablets no están remplazando a los smartphones o a las laptops sino ampliando el modo en el que las personas utilizan los dispositivos on line.
En ese sentido, sólo el 9% de los encuestados declaró haber cambiado sus hábitos de consumo incorporando un mayor uso de tablets.
No obstante, una tendencia que sí está creciendo es la del uso de smartphones como medio de pago en las tiendas físicas, que se espera que para 2020 llegue a remplazar por completo a las tarjetas de crédito y al dinero en efectivo.
Tiendas físicas vs. on line
Lejos de transformar los locales físicos en showrooms, como muchos creen, la encuesta de PwC muestra que la investigación de productos vía web conduce a más compradores hacia la compra en una tienda física que viceversa. Incluso éstas han aumentado su tráfico y nivel de ventas debido a promociones y cupones on line.
El 23% de los encuestados aseguró realizar investigaciones on line sobre productos electrónicos y luego dirigirse a la tienda para hacer la compra, y sólo 2% dice hacerlo al revés. La habilidad para ver, tocar y probar los productos y poder obtener el ítem adquirido inmediatamente después de la compra resultaron ser las principales razones para visitar locales personalmente, según se desprende de la encuesta.
Si bien los bajos precios son una de las principales razones por las que los consumidores compran on line, la encuesta revela que los clientes valoran todavía más la innovación y la calidad de las marcas cuando compran en sus comercios minoristas favoritos.
Una vez que una tienda está establecida como un comercio multicanal favorito, hay cuatro factores que inciden en el gasto: entrega rápida y confiable, una política de “regreso a la tienda”, acceso exclusivo o anticipado a los productos y mercadería y marketing innovadores.
Quiénes apuestan a la venta on line
En muchos mercados on line maduros los minoristas locales llevan una considerable delantera con respecto a las marcas globales. Sin embargo, el estudio de PwC señala que además de la proximidad geográfica, el nivel de inversión también es una variable importante. En Alemania las tres empresas extranjeras que están en el top ten tienen la red de tiendas más amplia.
Marcas globales como Apple, Carrefour y Walmart están en los primeros puestos de varios países, lo que muestra que no es una coincidencia que éstas hayan hecho foco en invertir en mercados internacionales clave.
Asimismo, si bien existe una creencia de que los comercios minoristas están mejor posicionados que las marcas debido a la cercanía con el usuario, el estudio revela que a nivel global, más de un tercio (35%) de los consumidores ya ha adquirido productos directamente de las empresas productoras.
Aunque las principales razones son los precios más bajos y la mayor cantidad de opciones, casi el 30% de los encuestados elige hacerlo simplemente por lealtad hacia la marca. La proximidad en la cadena de valor con el consumidor constituye sólo una ventaja cuando los minoristas usan el conocimiento obtenido de los puntos de venta, los ciclos de reposición de inventarios, la demanda y el tráfico peatonal de la tienda para luchar contra las marcas que buscan un trato directo con el cliente.
Sin embargo, mientras los minoristas todavía luchan para crear algún tipo de valor basados en esa información, cada vez más marcas están estableciendo sus propios puntos de venta con la intención de crear un círculo virtuoso de vendedor-fabricante-distribuidor.