MODELO K AÑO 2012; ¿Crecimiento con Inclusión?
Escrito por: Lic Ramón D. Peralta
Investigación y Cálculos:
Jorge Rubén Machado (Actuario)
Irma Noemí Gonzalez Rey (licenciada en Economía)
Tomás Gerónimo Romero (Doctor en Ciencias Económicas)
Este es el primero de una serie de informes que Movimiento Copia Oculta Argentina tiene previsto. Hay muchas horas hombre puesto en cada trabajo, todo ad honoren, y varios profesionales han colaborado además de los mencionados, que por motivos de privacidad y/o temor, prefieren no ser mencionados. Es importante destacar, que estos trabajos se basan en fuentes oficiales del Estado, Organismos e Instituciones Nacionales e Internacionales de renombre o cuanto menos fácilmente identificables. La mayoría de los datos recabados provienen del Banco Mundial, UNESCO, ONU, OEA, FMI, Universidades Nacionales y Privadas, INDEC, ANSES, BCRA, AFIP y otras. Nuestra labor solo consistió en cruzar dichos datos, para intentar concluir cual ha sido el verdadero rendimiento en materia de resultados, del Modelo Económico del Kirchnerismo, a casi 10 años de gestión. La intención es analizar técnicamente en conjunto, mas allá de las pasiones y exageraciones inmanentes a la coyuntura sociopolítica imperante en la actualidad, para a posteriori, procurar rescatar los méritos reales, separando realidades (cuanto menos las que pudimos detectar y verificar) de mitología, relato y superstición. Para no hacer tan largo los informes, comenzaremos por estos tres subtítulos: CRECIMIENTO ÉCONÓMICO, INCIDENCIA DE LA CORRUPCIÓN Y DISTRIBUCIÓN DE LA RIQUEZA.
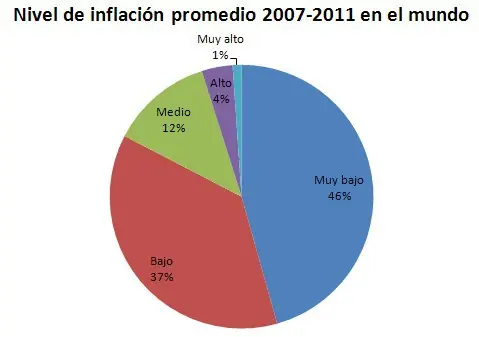
Solo 5 países en el mundo poseen una inflación superior al 20 % anual, entre ellos Argentina y Venezuela
CRECIMIENTO DE LA ECONOMÍA ARGENTINA (año 2000 al 2011)
Todavía no sabemos como quedarán los números finales para este año 2012, aunque muchos analistas internacionales, sospechan que la Argentina terminará con un magro crecimiento, que en el mejor de los casos podría llegar al 4 %, si tomamos en cuenta la contingencia del año pasado, o en algo menos de 1,9 % si no la tomamos en cuenta. Todo dependerá de como terminen los últimos dos trimestres del año, aunque las proyecciones no son alentadoras.
Muchos economistas argentinos, sostienen que el segundo semestre terminará compensando al primero, en la creencia que Brasil (nuestro principal comprador y socio en el Mercosur) se recuperará rápidamente de la virtual desaceleración económica acaecida. Pero lo cierto es que la recuperación brasilera no es tan estridente, ni tampoco están mostrando ganas de seguir comprándole a la Argentina. Veamos un punto interesante: si bien la industria automotriz se haya globalizada, o sea, las corporaciones automotrices en los últimos 20 años, han ido diversificando su portfolio productivo, de tal manera, que las debacles anticíclicas de un país, no afecten la cadena de valor de todo su negocio; no compensa el intercambio comercial bilateral. Por ejemplo: Argentina, produce en una marca determinada, camionetas o utilitarios, que exporta, entre quienes está Brasil, y ellos producen y nos venden a su vez, vehículos de gamma media, como contrapartida. El saldo comercial con Brasil en este rubro es deficitario, pero motoriza un sector industrial que demanda muchos puestos de trabajo de forma directa e indirecta. También le vendemos materia prima, semielaborados, y manufacturas de muchos rubros mas. Sin embargo, nosotros no somos tan optimistas. Si bien se percibe una leve mejoría en los indicadores del país hermano, también se detectan actitudes preocupantes, como el aumento de la compra de autopartes a Turquía y China, como el aumento del 10 % en la cuota de importación de vehículos pactada entre Brasil y México. Las trabas o barreras arancelarias, implementadas recientemente por Brasil respecto de los productos argentinos, son una clara señal de alerta.
El aumento de los valores de los commodities alimenticios, son el otro ponderador usado por algunos economistas para vaticinar un feliz escenario para los últimos meses del año, y para el año 2013. Hemos escuchado utilizar la palabra "suerte" en el silogismo: "el año 2013 será mejor que este, si tenemos suerte y la soja sigue por las nubes". Claro que esta visión simplista o cuanto menos reduccionista, no se compadece con nuestra perspectiva, pues convalidarlo, significaría aceptar que nuestra economía es soja dependiente. Es verdad, la soja es quien mas dólares incorpora a la economía argentina, pero per se, no la sostiene. La exportación de oro, cobre y otros metales, también le aportan muchos dólares a la economía, y tampoco cambia la ecuación final. Lo que si produce, es un enorme desequilibrio en la matriz industrial, productiva y de distribución del país. Lo cual redunda en prácticas monopólicas y oligopólicas, que refuerzan la condensación de la riqueza en la economía (situación que revelaremos en detalle en otro informe).
Pero hay cosas, que por lo menos en los medios no se escucha, y es la alta probabilidad de que Argentina sea sancionada por los mercados desarrollados del primer mundo, incluso del mismo BRIC y otras economías emergentes. Nada nuevo por cierto, si vemos la historia del comercio internacional que hoy redunda en esta suerte de globalización o integración fáctica y tácita entre países. Desde los New Deal de Roosvelt, hasta el día de hoy, podemos dar cuenta de varios casos de contramedidas adoptadas como sanción o contraprestación ante medidas de tipo proteccionistas. Algunas han sido manifiestas, declaradas y estentóreas, pero otras (las mas), han sido sutiles, silenciosas, pero contundentes. A veces las restricciones a las importaciones, vienen en forma de barreras arancelarias, pero otras veces, simuladas en medidas fitosanitarias, biológicas o ambientales. Algunas se pintan de política, pero en el fondo siempre son de índole económicas. Hay rumores que ya saben a gritos, en pos de advertir al gobierno argentino que cese con el dirigismo proteccionista implementado en su comercio internacional, pero lejos de escucharlos, el kirchnerismo redobla la apuesta, dejando a los gobiernos extranjeros sin alternativas. Es claro que nadie quiere sancionar alegremente a la Argentina, pues integra el G-20 en calidad de economía emergente por fuera del BRIC, pero también es cierto, que ya nadie puede tolerar tanto antagonismo e irrespeto por los acuerdos internacionales oportunamente firmados por Argentina sobre no proteccionismo.
Ya es noticia que tanto el FMI, como el Banco Mundial, y el G-8, estudian medidas "disciplinarias" y "correctivas" contra la Argentina en caso de que llegue fin de año sin que se hayan producidos los cambios solicitados. Vale decir, que si se aplican sanciones, ergo bloqueos parciales y/o barreras arancelarias, etc; sumados a la perdida de competitividad del sistema productivo argentino, las cosas en el 2013 pueden ponerse muy difíciles. La paradoja está, en que a su vez, si levantamos las medidas proteccionistas, también las cosas se pondrían difíciles, ya que la magra productividad de las PYMES, sumado al encarecimiento de nuestros productos en dólares, harían que los productos importados dicten la sentencia de muerte a gran parte de este sector de la oferta, sin mencionar el desempleo que generaría, y con ello las consecuencias esperadas para la economía en general. En síntesis, no somos optimistas respeto al futuro económico de la Argentina, pues tarde o temprano, las sanciones antiproteccionistas aparecerán, y serán muy duras por cierto, en un escenario donde nada nos debe fallar.
Pero crecimos, no hay dudas. La economía argentina creció a partir de la devaluación del 2002, y gracias a medidas de tipo desarrollistas implementadas por Néstor Kirchner y el ministro Lavagna. El crecimiento no fue homogéneo, pues en el 2009 tuvimos una recesión que bajó el PBI en casi un 2 %. Claro que para saber que valor tiene ese crecimiento, debemos hacer odiosas comparaciones, pues si vamos a ser "exitistas" (típico en la Edad del Kirchnerismo), es bueno que cuanto menos sepamos a quien le ganamos, en caso de que esto sea una competencia, tal como a Cristina le gusta conceptualizar: cosas y quienes.
VEAMOS EL SIGUIENTE RANKING DEL BANCO MUNDIAL DEL AÑO 2000
1 Estados Unidos 9.764.800.000.000
2 Japón 4.667.448.200.000
3 Alemania 1.900.221.170.000
4 Reino Unido 1.442.316.550.000
5 Francia 1.327.964.750.000
6 China 1.198.480.290.000
7 Italia 1.097.344.090.000
8 Canadá 724.918.860.000
9 Brasil 644.475.650.000
10 México 581.426.410.000
11 España 580.673.470.000
12 Corea del Sur 511.657.542.000
13 India 460.195.398.000
14 Australia 399.618.507.000
15 Países Bajos 385.074.627.000
16 Argentina 284.203.745.000
Observarán que en el año 2000 la economía argentina se encontraba en el puesto 16º. Brasil estaba en el puesto 9º, y China en el 6º. Justamente a raíz del crecimiento de las economías emergentes en los noventa, fue que se conformó un G-20 con Argentina incluida (estábamos entre los 20 mas grande). Veamos como estamos luego de casi 10 años de Modelo K - "crecimiento con inclusión".-
http://es.classora.com/reports/t24369/general/ranking-de-los-paises-mas-ricos-del-mundo-por-pib-segun-el-banco-mundial?edition=2000&fields=
Elige la edición » Muchos rankings tienen ediciones y puedes elegir la que quieres consultar
PaíscolumnasPIB (ir a web de origen) ($)
RANKING AÑO 2011
1 Estados Unidos 15.093.999.900.000
2 China7 298.096.800.000
3 Japón5. 867.154.400.000
4 Alemania 3.570.555.680.000
5 Francia 2.773.032.110.000
6 Brasil 2.476.652.100.000
7 Reino Unido 2.431.588.760.000
8 Italia 2.194.750.310.000
9 Rusia 1.857.769.700.000
10 India 1.847.981.900.000
11 Canadá 1.736.050.480.000
12 España 1.490.809.780.000
13 Australia 1.371.763.900.000
14 México 1.155.316.060.000
15 Corea del Sur 1.116.247.430.000
16 Indonesia 846.832.270.000
17 Países Bajos 836.256.920.000
18 Turquía 773.091.360.000
19 Suiza 635.650.110.000
20 Arabia Saudí 576.824.020.000
21 Suecia 538.131.137.000
22 Polonia 514.496.463.000
23 Bélgica 511.533.318.000
24 Noruega 485.803.393.000
25 Argentina 445.988.569.000
No es ninguna sorpresa para nosotros, quizá para alguno de nuestros lectores si, porque en realidad cuando en un país como el nuestro se exagera tanto, nosotros siempre desconfiamos. La desconfianza lejos de amedrentarnos, nos pone muy curiosos. Porque para decir que estamos mejor, deberemos preguntar ¿mejor que quién o qué?. Claro que estamos mejor, pero respecto a la terrible crisis del 2001. Esto no quiere decir que nuestra economía no haya crecido,... creció y mucho. Pero creció en una década donde todos crecieron, algunos mas, otros menos. Nuestro PBI nominal pasó de USD 284.203.745.000 en el 2000, a USD 445.988.569.000 en el 2011. Algo así como el 56 % mas, un promedio del 5,09 % anual.
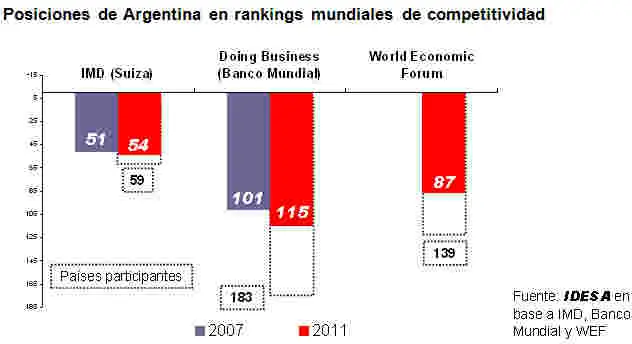
Pero en ese mismo período Latinoamérica creció un promedio del 5,9 %, el BRIC creció a un promedio del 8,1 %, y las economías emergentes en conjunto crecieron a un ritmo del 6,2 % en promedio. Eso explica, por qué a pesar de haber crecido nuestra economía, caímos 9 puestos en el ranking mundial, aunque es posible que este año 2012, pasemos al puesto 26, desplazados por Colombia. También retrocedimos en el PBI per cápita, pues pasamos del puesto 40 al puesto 55. Tampoco nos fue bien con el nivel de competitividad, que nos llevó del puesto 87 al 94. Pero para "orgullo" de todos los argentinos, quedamos en el primer puesto entre las economías capitalistas con mayor proteccionismo del mundo.
Entre los motivos del retroceso de competitividad, el Foro Económico Mundial (WEF) marcó como cuestiones principales el continuo deterioro de las condiciones macroeconómicas (puesto 94 en el ítem), una valoración muy negativa de la organización institucional ( puesto 138 del ranking mundial) y el deficiente funcionamiento del comercio internacional (140). El Informe, que se hizo sobre 144 países y que por cuarto año consecutivo lidera Suiza, señaló que, además, el país no aprovecha los factores de competitividad que le son favorables. Ya en el 2011, el foro había advertido que la administración de Cristina Fernández de Kirchner podría beneficiarse mejor de sus ventajas si no fuere por la incertidumbre que genera a los inversores la baja calidad institucional, la burocracia, la inflación, las dificultades de acceso al crédito y, en especial, las trabas al comercio. Ese año, sin embargo, el país había subido dos posiciones desde la 87 a la 85. El Informe habló de debilidad en materia de eficiencia gubernamental (142), que se relaciona con los altos niveles de presión política (140), junto con una de las más bajas calificaciones en términos de confianza en los políticos (143). Como otros puntos débiles de la Argentina, también se anotaron problemas de muy alta informalidad en el mercado laboral (140) e incentidumbre en los mercados financieros (131). Rercordemos que el Foro Económico Mundial hace estos ranking, en base a una encuesta permanente de datos, que aportan los mismos actores (empresas, empresarios, PYMES, consultoras, Bolsa de Valores, y público en general).
Sin embargo, estamos en el puesto 101 del ranking de corrupción. Esto también explica, por qué el crecimiento económico, terminó bajando casi un 3,5 % anual acumulado del PBI esperado, y por qué tenemos la misma distribución de la riqueza (coeficiente Gini) que en 1993.
CORRUPCIÓN Y SU INCIDENCIA EN LA ECONOMÍA
Se ha visto que controlar la corrupción beneficia particularmente a las empresas pequeñas y medianas, que soportan una parte desproporcionada de la carga del “impuesto del soborno”. También existen pruebas de que los hogares de más bajos ingresos tienden a pagar una proporción más elevada de los sobornos con sus ingresos que sus homólogos más ricos. Otros investigadores han descubierto que la corrupción constituye un “impuesto” muy elevado sobre la inversión, equivalente a una carga tributaria del 20% para los inversionistas extranjeros.
Las investigaciones realizadas por el Banco Mundial, basadas en encuestas de empresas, también han determinado mediante el uso de códigos la medida en que algunas poderosas empresas ejercen una influencia indebida sobre las instituciones estatales, sus leyes, reglamentos y políticas, a menudo por medios ilícitos. Los datos indican que la incidencia del fenómeno del ”control del Estado” varía notablemente entre países. Donde éste es un factor limitante importante, las compañías que “compran” leyes y reglamentos se benefician privadamente, en tanto que el sector privado en su conjunto sufre al crecer mucho más lentamente.
Que la corrupción afecta negativamente al desarrollo económico se ha convertido en un lugar común en las discusiones académicas y públicas. Sin embargo, no se ha avanzado tanto en la identificación de las razones precisas de este impacto. Dos trabajos recientes echan luz sobre esas razones al sugerir que la corrupción puede o bien detener las inversiones o que resulten menos productivas. El remedio adecuado depende de cuál de las consecuencias preocupa más a un país dado.
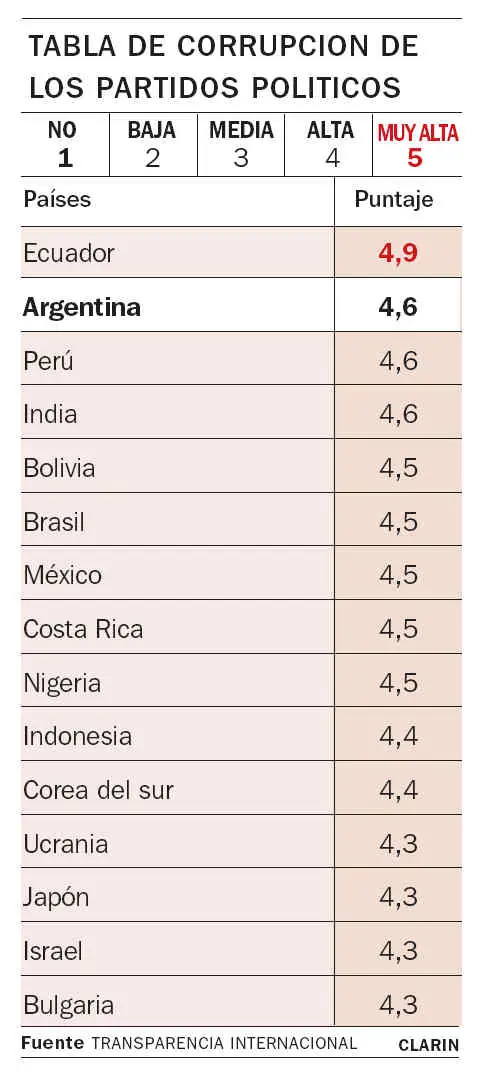
Recientes investigaciones han revelado que un incremento en la corrupción de un punto en una escala de 10 (altamente honesto) a 0 (altamente corrupto) baja la productividad en un 5 por ciento del Producto Interno Bruto –PIB- y hace disminuir los flujos netos anuales de capital en un 0.5 por ciento del PIB. Una mejoría respecto de la corrupción en 8 puntos del Índice de Percepción de la Corrupción de Transparency International –por ejemplo que Argentina llegara al nivel de Suiza– incrementaría el PIB en alrededor de un 25 por ciento y aumentaría los flujos netos de capital a alrededor del 4 por ciento del PIB nominal. Tomemos en cuenta que cada punto del PBI argentino equivale a algo mas de 4500 millones de dólares, vale decir que el índice de corrupción en Argentina se come mas de 18.000 millones de dólares de inversión. Gran parte de este dinero se fuga a cuentas en el extranjero. La corrupción tiene estrecha relación con el estatismo y el dirigismo, a mas intervencionismo en la economía mas corrupción o "capitalismo de amigos" (eufemismo).
Los gobiernos con reputación de corruptos tienen dificultades para cumplir con políticas efectivas y convencer a los inversores de sus logros. Como resultado de estas falencias, los ingresos de capitales se deterioran paralelamente a los niveles de corrupción, en comparación con otros países. Este dato es fuerte para los tests estadísticos vinculados con la inclusión de otras variables explicativas, selección de muestras, error de medición y endogénesis, etc.
La ausencia o presencia (según se prefiera) de corrupción puede establecerse mediante 4 indicadores: gobernabilidad: ley y orden, calidad burocrática, estabilidad del gobierno y libertades civiles. El Political Risk Service’s International Country Risk Guide brinda datos sobre las primeras tres variables; Gastil/Freedom House provee mediciones sobre la última.Pero la mas importante y respetada es Transparencia Internacional
Varios análisis han mostrado que el camino fundamental por el cual la corrupción afecta negativamente al ingreso de capitales es por la ausencia de ley y orden. Se adjudica un buen desempeño respecto de la ley y el orden a los países que tienen instituciones políticas fuertes y aceptadas, un sólido sistema judicial, división de poderes y disposiciones para una ordenada sucesión del poder. La corrupción puede afectar una tradición de ley y orden, por ejemplo cuando las decisiones judiciales y las leyes están a la venta. Es principalmente el fracaso del sistema de integridad de un país y la consecuente inseguridad de los derechos de propiedad lo que aleja a los inversores. Hemos encontrado que los otros indicadores son menos importantes para los cálculos de los inversores. Esto explica por qué Argentina tiene tan bajo indice de inversión en sistemas productivos.
También la corrupción puede explicar la menor productividad del capital. La relación con la productividad puede establecerse a través de varios canales (que mostraremos en otro informe). Una tradición de ley y orden de un país no tiene peso en este contexto, pero entran en juego otros indicadores de gobernabilidad.
La búsqueda por parte de los políticos de ingresos corruptos está habitualmente en oposición a sus programas declarados, estableciendo así su apoyo popular y sus posibilidades de continuar en el cargo. Cuando los gobernantes se dedican a obtener pagos adicionales ilegales, la distribución de los bienes de capital no será óptima, pues prefieren proyectos que prometan amplios réditos económicos con bajos riesgos de detección, a aquellos que beneficiarían, finalmente, a toda la sociedad. El resultado es la reducción de la productividad.
Un segundo mecanismo es el vínculo entre corrupción y la restricción a las libertades civiles, pues estas restricciones tienden a distorsionar los mercados, induciendo a la búsqueda de caminos ilegales para eludirlas. La distorsión de los mercados puede ser lucrativa cuando los políticos corruptos detentan el poder y pueden manejar los cuellos de botella resultantes. Sin embargo, esos cuellos de botella “embarran las ruedas” de los negocios y bajan la productividad. Hablamos genéricamente, pero cada uno sabrá entender la parte que le cabe al gobierno de Cristina en todo esto.
Pero la razón crucial por la cual la corrupción tiene un impacto negativo sobre la productividad está vinculada con los bajos niveles de calidad burocrática. La corrupción puede implicar que los empleados públicos sean nombrados en base al nepotismo o a sobornos, sin prestar atención a la eficiencia y a la capacidad. Además el nivel de esfuerzo de los empleados públicos puede quedar afectado por incentivos adversos dado que la creación de cuellos de botella artificiales puede aumentar la necesidad de pagar con “dinero rápido”. Los intentos por aumentar la productividad deben ocuparse de la corrupción mediante una reforma del sector público destinada a mejorar la integridad de la burocracia. Otro de los tópicos que se afecta es el factor tiempo, ya que las trabas proteccionistas, generan tiempos muertos o improductivos, que impactan directamente sobre la productividad. recordemos que la productividad básicamente es una fórmula que se sostiene en: producción sobre costes y tiempo. Mas produzco, con menores costos, en igual tiempo, significan mas ventas y mayor rentabilidad.
INCLUSIÓN. DISTRIBUCIÓN DE LA RIQUEZA
A pesar de todos los planes sociales y asistenciales (Asignación Universal por Hijo, planes Trabajar, Jefe y jefas de Hogar, etc) , el gobierno kirchnerista no ha podido mostrar en los números que se ha revertido la distribución de la riqueza existente en los 90. De hecho el coeficiente Gini, de 1993 realizado para la Provincia de Buenos Aires (como muestra), es exactamente igual al del 2011: 0,43, que es concordante con el que tiene el Banco Mundial - aunque el Indek informa un coeficiente de 0,375. No obstante si tomamos del BCRA, la cantidad de cuentas bancarios "sueldos", los datos sobre aportes del ANSES, y la base de datos sobre haberes que posee cada uno de los sindicatos y gremios del país, podremos apreciar que el indicador del Instituto de Estadísticas y Censos de la Nación es erróneo. Hay otro dato que es importante a tomar en cuenta, y es la cantidad de empleados y empresas que tributan el impuesto a las ganancias. Datos que fueron extraídos de la AFIP. Ojo, podemos estar equivocados, con esto quiero decir que no nos creemos dueños de la verdad, ni mucho menos; ergo solo decimos que estos son los datos que consideramos los mas importantes de ser cruzados (entre otros), y que encontramos (que no es poco).
Para no hacer tan largo este informe, solo daremos algunos datos generales, apostando a dar mas precisiones al respecto en otro informe pormenorizado.
La fuerza laboral según en Indec y la EPDH (encuesta permanente de hogares) se estima en 16.000 millones. La renta per cápita según datos oficiales es de USD 11.800 (PBI per cápita nominal), el PPA asciende a algo mas de USD 17.000 (PBI según paridad cambiaria declarada).
De esos 16 millones de trabajadores, alrededor de 5.600.000 están en la economía informal, o cuanto menos no tributan aportes al sistema jubilatorio nacional o provincial. Es la diferencia entre lo que informa el INDEC como fuerza laboral, y lo que efectivamente tiene el ANSES en su base de datos como aportantes. De esos trabajadores informales o en negro, 2.801.000 (números redondeados), pertenecen al sector público (Nación, provincias, municipios y empresas del estado, etc), según base de datos del FMI y el Banco Mundial.
El salario mínimo recientemente acordado es de $ 2.875, que deja a casi el 65% de los trabajadores en negro por debajo de esa cifra. El resto esta por encima, pero por debajo de los $ 6500 mensuales promedio.
Según la AFIP, hay en la actualidad alrededor 2.1o2.000 trabajadores que tributan el impuesto a las ganancias. La base imponible se mantiene desde el año pasado sin modificaciones en 7.780 pesos, para quienes tienen familiares a cargo, y algo menos de $ 6.000 para los solteros, o sea alrededor de USD 1000 (en mas o en menos, dependiendo del cambio oficial o paralelo). De este lote, 614.000 pertenecen al sector público y el resto al privado. También hay un grupo bastante menor de jubilados, pero que no están incluidos como masa laboral. Vale decir que solo algo mas del 13 % de la masa laboral gana mas de 1000 dólares mensuales en Argentina (por lo menos en blanco). A este grupo que gana mas de USD 1000 mensuales o 12.000 anual, se le suman 3 % de empresarios y CEOs, un 13 % de empresarios medianos y no tan pequeños, y un 4 % de funcionarios de rango alto, medio e intermedio considerados como cargos políticos (entre funcionarios ejecutivos, judiciales, legislativos, nacionales, provinciales, municipales, empresas del estado, mixtas y otros).
Vale decir que solo el 33 % de la masa laboral (16.ooo millones de argentinos) gana igual o mas que el promedio del PBI per cápita nominal que informa el Estado Nacional. El 67 % de los trabajadores está por debajo de esos ingresos, pero solo el 30 % de ellos está en la franja que mas se aleja del sueldo mínimo vital y móvil (% 2.875), y próxima a la base mínima imponible del impuesto a las ganancias. O sea, que de ese 67 % que gana por debajo del promedio de ingreso nominal per cápita, el 70 % gana apenas por encima del salario mínimo vital y móvil. Claro que estos datos surgen del ANSES, el BCRA (ya que hay una alta bancarización de los sueldos), del Padrón de Sindicatos y Gremios, y del Indec, lo cual nos lleva a dudar sobre cuanta es la incidencia real de la economía sumergida o informal. Quizá la distribución no sea tan mala en realidad, pero estos son porcentuales y ratios, que surgen de cruzar los datos que nos aporta el gobierno. Próximamente informaremos segmento por segmento, cuanto ganamos y cuantos integran cada grupo y subgrupo de asalariados. En definitiva este gobierno no hizo las cosas mal (por ahora), pero tampoco suscribimos a la exageración. Para mejorar la distribución de la riqueza, hay que reformar el régimen tributario nacional, que se sostiene sobre el inequitativo sistema de los impuestos al consumo, como preponderante por sobre el tributo a la renta, como tienen los países mas progresistas del mundo. "Quien mas gana mas paga", acá en cambio rige la máxima: "quien mas consume, mas paga". Y si tomamos en cuenta que los pobres no tienen capacidad de ahorro, bien podemos sentenciar que en Argentina; "quien mas impuesto paga en proporción son los pobres" (pues todo es consumo) . Tampoco tenemos en claro aun, hasta donde puede resistir un modelo que solo basa cu crecimiento en el consumo y la expansión monetaria, aunque elucubramos algunas hipótesis. La curva decreciente de la distribución de la riqueza en Argentina, comenzó en el año 1973, cuando llegamos a tocar el 75 % de clases medias, para hoy solo arañar el 53 %, y con muchas dudas sobre los parámetros de donde tomarse, pues los datos oficiales carecen de credibilidad y confiabilidad.
MOVIMIENTO COPIA OCULTA ARGENTINA
Escrito por: Lic Ramón D. Peralta
Investigación y Cálculos:
Jorge Rubén Machado (Actuario)
Irma Noemí Gonzalez Rey (licenciada en Economía)
Tomás Gerónimo Romero (Doctor en Ciencias Económicas)
Este es el primero de una serie de informes que Movimiento Copia Oculta Argentina tiene previsto. Hay muchas horas hombre puesto en cada trabajo, todo ad honoren, y varios profesionales han colaborado además de los mencionados, que por motivos de privacidad y/o temor, prefieren no ser mencionados. Es importante destacar, que estos trabajos se basan en fuentes oficiales del Estado, Organismos e Instituciones Nacionales e Internacionales de renombre o cuanto menos fácilmente identificables. La mayoría de los datos recabados provienen del Banco Mundial, UNESCO, ONU, OEA, FMI, Universidades Nacionales y Privadas, INDEC, ANSES, BCRA, AFIP y otras. Nuestra labor solo consistió en cruzar dichos datos, para intentar concluir cual ha sido el verdadero rendimiento en materia de resultados, del Modelo Económico del Kirchnerismo, a casi 10 años de gestión. La intención es analizar técnicamente en conjunto, mas allá de las pasiones y exageraciones inmanentes a la coyuntura sociopolítica imperante en la actualidad, para a posteriori, procurar rescatar los méritos reales, separando realidades (cuanto menos las que pudimos detectar y verificar) de mitología, relato y superstición. Para no hacer tan largo los informes, comenzaremos por estos tres subtítulos: CRECIMIENTO ÉCONÓMICO, INCIDENCIA DE LA CORRUPCIÓN Y DISTRIBUCIÓN DE LA RIQUEZA.
Solo 5 países en el mundo poseen una inflación superior al 20 % anual, entre ellos Argentina y Venezuela
CRECIMIENTO DE LA ECONOMÍA ARGENTINA (año 2000 al 2011)
Todavía no sabemos como quedarán los números finales para este año 2012, aunque muchos analistas internacionales, sospechan que la Argentina terminará con un magro crecimiento, que en el mejor de los casos podría llegar al 4 %, si tomamos en cuenta la contingencia del año pasado, o en algo menos de 1,9 % si no la tomamos en cuenta. Todo dependerá de como terminen los últimos dos trimestres del año, aunque las proyecciones no son alentadoras.
Muchos economistas argentinos, sostienen que el segundo semestre terminará compensando al primero, en la creencia que Brasil (nuestro principal comprador y socio en el Mercosur) se recuperará rápidamente de la virtual desaceleración económica acaecida. Pero lo cierto es que la recuperación brasilera no es tan estridente, ni tampoco están mostrando ganas de seguir comprándole a la Argentina. Veamos un punto interesante: si bien la industria automotriz se haya globalizada, o sea, las corporaciones automotrices en los últimos 20 años, han ido diversificando su portfolio productivo, de tal manera, que las debacles anticíclicas de un país, no afecten la cadena de valor de todo su negocio; no compensa el intercambio comercial bilateral. Por ejemplo: Argentina, produce en una marca determinada, camionetas o utilitarios, que exporta, entre quienes está Brasil, y ellos producen y nos venden a su vez, vehículos de gamma media, como contrapartida. El saldo comercial con Brasil en este rubro es deficitario, pero motoriza un sector industrial que demanda muchos puestos de trabajo de forma directa e indirecta. También le vendemos materia prima, semielaborados, y manufacturas de muchos rubros mas. Sin embargo, nosotros no somos tan optimistas. Si bien se percibe una leve mejoría en los indicadores del país hermano, también se detectan actitudes preocupantes, como el aumento de la compra de autopartes a Turquía y China, como el aumento del 10 % en la cuota de importación de vehículos pactada entre Brasil y México. Las trabas o barreras arancelarias, implementadas recientemente por Brasil respecto de los productos argentinos, son una clara señal de alerta.
El aumento de los valores de los commodities alimenticios, son el otro ponderador usado por algunos economistas para vaticinar un feliz escenario para los últimos meses del año, y para el año 2013. Hemos escuchado utilizar la palabra "suerte" en el silogismo: "el año 2013 será mejor que este, si tenemos suerte y la soja sigue por las nubes". Claro que esta visión simplista o cuanto menos reduccionista, no se compadece con nuestra perspectiva, pues convalidarlo, significaría aceptar que nuestra economía es soja dependiente. Es verdad, la soja es quien mas dólares incorpora a la economía argentina, pero per se, no la sostiene. La exportación de oro, cobre y otros metales, también le aportan muchos dólares a la economía, y tampoco cambia la ecuación final. Lo que si produce, es un enorme desequilibrio en la matriz industrial, productiva y de distribución del país. Lo cual redunda en prácticas monopólicas y oligopólicas, que refuerzan la condensación de la riqueza en la economía (situación que revelaremos en detalle en otro informe).
Pero hay cosas, que por lo menos en los medios no se escucha, y es la alta probabilidad de que Argentina sea sancionada por los mercados desarrollados del primer mundo, incluso del mismo BRIC y otras economías emergentes. Nada nuevo por cierto, si vemos la historia del comercio internacional que hoy redunda en esta suerte de globalización o integración fáctica y tácita entre países. Desde los New Deal de Roosvelt, hasta el día de hoy, podemos dar cuenta de varios casos de contramedidas adoptadas como sanción o contraprestación ante medidas de tipo proteccionistas. Algunas han sido manifiestas, declaradas y estentóreas, pero otras (las mas), han sido sutiles, silenciosas, pero contundentes. A veces las restricciones a las importaciones, vienen en forma de barreras arancelarias, pero otras veces, simuladas en medidas fitosanitarias, biológicas o ambientales. Algunas se pintan de política, pero en el fondo siempre son de índole económicas. Hay rumores que ya saben a gritos, en pos de advertir al gobierno argentino que cese con el dirigismo proteccionista implementado en su comercio internacional, pero lejos de escucharlos, el kirchnerismo redobla la apuesta, dejando a los gobiernos extranjeros sin alternativas. Es claro que nadie quiere sancionar alegremente a la Argentina, pues integra el G-20 en calidad de economía emergente por fuera del BRIC, pero también es cierto, que ya nadie puede tolerar tanto antagonismo e irrespeto por los acuerdos internacionales oportunamente firmados por Argentina sobre no proteccionismo.
Ya es noticia que tanto el FMI, como el Banco Mundial, y el G-8, estudian medidas "disciplinarias" y "correctivas" contra la Argentina en caso de que llegue fin de año sin que se hayan producidos los cambios solicitados. Vale decir, que si se aplican sanciones, ergo bloqueos parciales y/o barreras arancelarias, etc; sumados a la perdida de competitividad del sistema productivo argentino, las cosas en el 2013 pueden ponerse muy difíciles. La paradoja está, en que a su vez, si levantamos las medidas proteccionistas, también las cosas se pondrían difíciles, ya que la magra productividad de las PYMES, sumado al encarecimiento de nuestros productos en dólares, harían que los productos importados dicten la sentencia de muerte a gran parte de este sector de la oferta, sin mencionar el desempleo que generaría, y con ello las consecuencias esperadas para la economía en general. En síntesis, no somos optimistas respeto al futuro económico de la Argentina, pues tarde o temprano, las sanciones antiproteccionistas aparecerán, y serán muy duras por cierto, en un escenario donde nada nos debe fallar.
Pero crecimos, no hay dudas. La economía argentina creció a partir de la devaluación del 2002, y gracias a medidas de tipo desarrollistas implementadas por Néstor Kirchner y el ministro Lavagna. El crecimiento no fue homogéneo, pues en el 2009 tuvimos una recesión que bajó el PBI en casi un 2 %. Claro que para saber que valor tiene ese crecimiento, debemos hacer odiosas comparaciones, pues si vamos a ser "exitistas" (típico en la Edad del Kirchnerismo), es bueno que cuanto menos sepamos a quien le ganamos, en caso de que esto sea una competencia, tal como a Cristina le gusta conceptualizar: cosas y quienes.
VEAMOS EL SIGUIENTE RANKING DEL BANCO MUNDIAL DEL AÑO 2000
1 Estados Unidos 9.764.800.000.000
2 Japón 4.667.448.200.000
3 Alemania 1.900.221.170.000
4 Reino Unido 1.442.316.550.000
5 Francia 1.327.964.750.000
6 China 1.198.480.290.000
7 Italia 1.097.344.090.000
8 Canadá 724.918.860.000
9 Brasil 644.475.650.000
10 México 581.426.410.000
11 España 580.673.470.000
12 Corea del Sur 511.657.542.000
13 India 460.195.398.000
14 Australia 399.618.507.000
15 Países Bajos 385.074.627.000
16 Argentina 284.203.745.000
Observarán que en el año 2000 la economía argentina se encontraba en el puesto 16º. Brasil estaba en el puesto 9º, y China en el 6º. Justamente a raíz del crecimiento de las economías emergentes en los noventa, fue que se conformó un G-20 con Argentina incluida (estábamos entre los 20 mas grande). Veamos como estamos luego de casi 10 años de Modelo K - "crecimiento con inclusión".-
http://es.classora.com/reports/t24369/general/ranking-de-los-paises-mas-ricos-del-mundo-por-pib-segun-el-banco-mundial?edition=2000&fields=
Elige la edición » Muchos rankings tienen ediciones y puedes elegir la que quieres consultar
PaíscolumnasPIB (ir a web de origen) ($)
RANKING AÑO 2011
1 Estados Unidos 15.093.999.900.000
2 China7 298.096.800.000
3 Japón5. 867.154.400.000
4 Alemania 3.570.555.680.000
5 Francia 2.773.032.110.000
6 Brasil 2.476.652.100.000
7 Reino Unido 2.431.588.760.000
8 Italia 2.194.750.310.000
9 Rusia 1.857.769.700.000
10 India 1.847.981.900.000
11 Canadá 1.736.050.480.000
12 España 1.490.809.780.000
13 Australia 1.371.763.900.000
14 México 1.155.316.060.000
15 Corea del Sur 1.116.247.430.000
16 Indonesia 846.832.270.000
17 Países Bajos 836.256.920.000
18 Turquía 773.091.360.000
19 Suiza 635.650.110.000
20 Arabia Saudí 576.824.020.000
21 Suecia 538.131.137.000
22 Polonia 514.496.463.000
23 Bélgica 511.533.318.000
24 Noruega 485.803.393.000
25 Argentina 445.988.569.000
No es ninguna sorpresa para nosotros, quizá para alguno de nuestros lectores si, porque en realidad cuando en un país como el nuestro se exagera tanto, nosotros siempre desconfiamos. La desconfianza lejos de amedrentarnos, nos pone muy curiosos. Porque para decir que estamos mejor, deberemos preguntar ¿mejor que quién o qué?. Claro que estamos mejor, pero respecto a la terrible crisis del 2001. Esto no quiere decir que nuestra economía no haya crecido,... creció y mucho. Pero creció en una década donde todos crecieron, algunos mas, otros menos. Nuestro PBI nominal pasó de USD 284.203.745.000 en el 2000, a USD 445.988.569.000 en el 2011. Algo así como el 56 % mas, un promedio del 5,09 % anual.
Pero en ese mismo período Latinoamérica creció un promedio del 5,9 %, el BRIC creció a un promedio del 8,1 %, y las economías emergentes en conjunto crecieron a un ritmo del 6,2 % en promedio. Eso explica, por qué a pesar de haber crecido nuestra economía, caímos 9 puestos en el ranking mundial, aunque es posible que este año 2012, pasemos al puesto 26, desplazados por Colombia. También retrocedimos en el PBI per cápita, pues pasamos del puesto 40 al puesto 55. Tampoco nos fue bien con el nivel de competitividad, que nos llevó del puesto 87 al 94. Pero para "orgullo" de todos los argentinos, quedamos en el primer puesto entre las economías capitalistas con mayor proteccionismo del mundo.
Entre los motivos del retroceso de competitividad, el Foro Económico Mundial (WEF) marcó como cuestiones principales el continuo deterioro de las condiciones macroeconómicas (puesto 94 en el ítem), una valoración muy negativa de la organización institucional ( puesto 138 del ranking mundial) y el deficiente funcionamiento del comercio internacional (140). El Informe, que se hizo sobre 144 países y que por cuarto año consecutivo lidera Suiza, señaló que, además, el país no aprovecha los factores de competitividad que le son favorables. Ya en el 2011, el foro había advertido que la administración de Cristina Fernández de Kirchner podría beneficiarse mejor de sus ventajas si no fuere por la incertidumbre que genera a los inversores la baja calidad institucional, la burocracia, la inflación, las dificultades de acceso al crédito y, en especial, las trabas al comercio. Ese año, sin embargo, el país había subido dos posiciones desde la 87 a la 85. El Informe habló de debilidad en materia de eficiencia gubernamental (142), que se relaciona con los altos niveles de presión política (140), junto con una de las más bajas calificaciones en términos de confianza en los políticos (143). Como otros puntos débiles de la Argentina, también se anotaron problemas de muy alta informalidad en el mercado laboral (140) e incentidumbre en los mercados financieros (131). Rercordemos que el Foro Económico Mundial hace estos ranking, en base a una encuesta permanente de datos, que aportan los mismos actores (empresas, empresarios, PYMES, consultoras, Bolsa de Valores, y público en general).
Sin embargo, estamos en el puesto 101 del ranking de corrupción. Esto también explica, por qué el crecimiento económico, terminó bajando casi un 3,5 % anual acumulado del PBI esperado, y por qué tenemos la misma distribución de la riqueza (coeficiente Gini) que en 1993.
CORRUPCIÓN Y SU INCIDENCIA EN LA ECONOMÍA
Se ha visto que controlar la corrupción beneficia particularmente a las empresas pequeñas y medianas, que soportan una parte desproporcionada de la carga del “impuesto del soborno”. También existen pruebas de que los hogares de más bajos ingresos tienden a pagar una proporción más elevada de los sobornos con sus ingresos que sus homólogos más ricos. Otros investigadores han descubierto que la corrupción constituye un “impuesto” muy elevado sobre la inversión, equivalente a una carga tributaria del 20% para los inversionistas extranjeros.
Las investigaciones realizadas por el Banco Mundial, basadas en encuestas de empresas, también han determinado mediante el uso de códigos la medida en que algunas poderosas empresas ejercen una influencia indebida sobre las instituciones estatales, sus leyes, reglamentos y políticas, a menudo por medios ilícitos. Los datos indican que la incidencia del fenómeno del ”control del Estado” varía notablemente entre países. Donde éste es un factor limitante importante, las compañías que “compran” leyes y reglamentos se benefician privadamente, en tanto que el sector privado en su conjunto sufre al crecer mucho más lentamente.
Que la corrupción afecta negativamente al desarrollo económico se ha convertido en un lugar común en las discusiones académicas y públicas. Sin embargo, no se ha avanzado tanto en la identificación de las razones precisas de este impacto. Dos trabajos recientes echan luz sobre esas razones al sugerir que la corrupción puede o bien detener las inversiones o que resulten menos productivas. El remedio adecuado depende de cuál de las consecuencias preocupa más a un país dado.
Recientes investigaciones han revelado que un incremento en la corrupción de un punto en una escala de 10 (altamente honesto) a 0 (altamente corrupto) baja la productividad en un 5 por ciento del Producto Interno Bruto –PIB- y hace disminuir los flujos netos anuales de capital en un 0.5 por ciento del PIB. Una mejoría respecto de la corrupción en 8 puntos del Índice de Percepción de la Corrupción de Transparency International –por ejemplo que Argentina llegara al nivel de Suiza– incrementaría el PIB en alrededor de un 25 por ciento y aumentaría los flujos netos de capital a alrededor del 4 por ciento del PIB nominal. Tomemos en cuenta que cada punto del PBI argentino equivale a algo mas de 4500 millones de dólares, vale decir que el índice de corrupción en Argentina se come mas de 18.000 millones de dólares de inversión. Gran parte de este dinero se fuga a cuentas en el extranjero. La corrupción tiene estrecha relación con el estatismo y el dirigismo, a mas intervencionismo en la economía mas corrupción o "capitalismo de amigos" (eufemismo).
Los gobiernos con reputación de corruptos tienen dificultades para cumplir con políticas efectivas y convencer a los inversores de sus logros. Como resultado de estas falencias, los ingresos de capitales se deterioran paralelamente a los niveles de corrupción, en comparación con otros países. Este dato es fuerte para los tests estadísticos vinculados con la inclusión de otras variables explicativas, selección de muestras, error de medición y endogénesis, etc.
La ausencia o presencia (según se prefiera) de corrupción puede establecerse mediante 4 indicadores: gobernabilidad: ley y orden, calidad burocrática, estabilidad del gobierno y libertades civiles. El Political Risk Service’s International Country Risk Guide brinda datos sobre las primeras tres variables; Gastil/Freedom House provee mediciones sobre la última.Pero la mas importante y respetada es Transparencia Internacional
Varios análisis han mostrado que el camino fundamental por el cual la corrupción afecta negativamente al ingreso de capitales es por la ausencia de ley y orden. Se adjudica un buen desempeño respecto de la ley y el orden a los países que tienen instituciones políticas fuertes y aceptadas, un sólido sistema judicial, división de poderes y disposiciones para una ordenada sucesión del poder. La corrupción puede afectar una tradición de ley y orden, por ejemplo cuando las decisiones judiciales y las leyes están a la venta. Es principalmente el fracaso del sistema de integridad de un país y la consecuente inseguridad de los derechos de propiedad lo que aleja a los inversores. Hemos encontrado que los otros indicadores son menos importantes para los cálculos de los inversores. Esto explica por qué Argentina tiene tan bajo indice de inversión en sistemas productivos.
También la corrupción puede explicar la menor productividad del capital. La relación con la productividad puede establecerse a través de varios canales (que mostraremos en otro informe). Una tradición de ley y orden de un país no tiene peso en este contexto, pero entran en juego otros indicadores de gobernabilidad.
La búsqueda por parte de los políticos de ingresos corruptos está habitualmente en oposición a sus programas declarados, estableciendo así su apoyo popular y sus posibilidades de continuar en el cargo. Cuando los gobernantes se dedican a obtener pagos adicionales ilegales, la distribución de los bienes de capital no será óptima, pues prefieren proyectos que prometan amplios réditos económicos con bajos riesgos de detección, a aquellos que beneficiarían, finalmente, a toda la sociedad. El resultado es la reducción de la productividad.
Un segundo mecanismo es el vínculo entre corrupción y la restricción a las libertades civiles, pues estas restricciones tienden a distorsionar los mercados, induciendo a la búsqueda de caminos ilegales para eludirlas. La distorsión de los mercados puede ser lucrativa cuando los políticos corruptos detentan el poder y pueden manejar los cuellos de botella resultantes. Sin embargo, esos cuellos de botella “embarran las ruedas” de los negocios y bajan la productividad. Hablamos genéricamente, pero cada uno sabrá entender la parte que le cabe al gobierno de Cristina en todo esto.
Pero la razón crucial por la cual la corrupción tiene un impacto negativo sobre la productividad está vinculada con los bajos niveles de calidad burocrática. La corrupción puede implicar que los empleados públicos sean nombrados en base al nepotismo o a sobornos, sin prestar atención a la eficiencia y a la capacidad. Además el nivel de esfuerzo de los empleados públicos puede quedar afectado por incentivos adversos dado que la creación de cuellos de botella artificiales puede aumentar la necesidad de pagar con “dinero rápido”. Los intentos por aumentar la productividad deben ocuparse de la corrupción mediante una reforma del sector público destinada a mejorar la integridad de la burocracia. Otro de los tópicos que se afecta es el factor tiempo, ya que las trabas proteccionistas, generan tiempos muertos o improductivos, que impactan directamente sobre la productividad. recordemos que la productividad básicamente es una fórmula que se sostiene en: producción sobre costes y tiempo. Mas produzco, con menores costos, en igual tiempo, significan mas ventas y mayor rentabilidad.
INCLUSIÓN. DISTRIBUCIÓN DE LA RIQUEZA
A pesar de todos los planes sociales y asistenciales (Asignación Universal por Hijo, planes Trabajar, Jefe y jefas de Hogar, etc) , el gobierno kirchnerista no ha podido mostrar en los números que se ha revertido la distribución de la riqueza existente en los 90. De hecho el coeficiente Gini, de 1993 realizado para la Provincia de Buenos Aires (como muestra), es exactamente igual al del 2011: 0,43, que es concordante con el que tiene el Banco Mundial - aunque el Indek informa un coeficiente de 0,375. No obstante si tomamos del BCRA, la cantidad de cuentas bancarios "sueldos", los datos sobre aportes del ANSES, y la base de datos sobre haberes que posee cada uno de los sindicatos y gremios del país, podremos apreciar que el indicador del Instituto de Estadísticas y Censos de la Nación es erróneo. Hay otro dato que es importante a tomar en cuenta, y es la cantidad de empleados y empresas que tributan el impuesto a las ganancias. Datos que fueron extraídos de la AFIP. Ojo, podemos estar equivocados, con esto quiero decir que no nos creemos dueños de la verdad, ni mucho menos; ergo solo decimos que estos son los datos que consideramos los mas importantes de ser cruzados (entre otros), y que encontramos (que no es poco).
Para no hacer tan largo este informe, solo daremos algunos datos generales, apostando a dar mas precisiones al respecto en otro informe pormenorizado.
La fuerza laboral según en Indec y la EPDH (encuesta permanente de hogares) se estima en 16.000 millones. La renta per cápita según datos oficiales es de USD 11.800 (PBI per cápita nominal), el PPA asciende a algo mas de USD 17.000 (PBI según paridad cambiaria declarada).
De esos 16 millones de trabajadores, alrededor de 5.600.000 están en la economía informal, o cuanto menos no tributan aportes al sistema jubilatorio nacional o provincial. Es la diferencia entre lo que informa el INDEC como fuerza laboral, y lo que efectivamente tiene el ANSES en su base de datos como aportantes. De esos trabajadores informales o en negro, 2.801.000 (números redondeados), pertenecen al sector público (Nación, provincias, municipios y empresas del estado, etc), según base de datos del FMI y el Banco Mundial.
El salario mínimo recientemente acordado es de $ 2.875, que deja a casi el 65% de los trabajadores en negro por debajo de esa cifra. El resto esta por encima, pero por debajo de los $ 6500 mensuales promedio.
Según la AFIP, hay en la actualidad alrededor 2.1o2.000 trabajadores que tributan el impuesto a las ganancias. La base imponible se mantiene desde el año pasado sin modificaciones en 7.780 pesos, para quienes tienen familiares a cargo, y algo menos de $ 6.000 para los solteros, o sea alrededor de USD 1000 (en mas o en menos, dependiendo del cambio oficial o paralelo). De este lote, 614.000 pertenecen al sector público y el resto al privado. También hay un grupo bastante menor de jubilados, pero que no están incluidos como masa laboral. Vale decir que solo algo mas del 13 % de la masa laboral gana mas de 1000 dólares mensuales en Argentina (por lo menos en blanco). A este grupo que gana mas de USD 1000 mensuales o 12.000 anual, se le suman 3 % de empresarios y CEOs, un 13 % de empresarios medianos y no tan pequeños, y un 4 % de funcionarios de rango alto, medio e intermedio considerados como cargos políticos (entre funcionarios ejecutivos, judiciales, legislativos, nacionales, provinciales, municipales, empresas del estado, mixtas y otros).
Vale decir que solo el 33 % de la masa laboral (16.ooo millones de argentinos) gana igual o mas que el promedio del PBI per cápita nominal que informa el Estado Nacional. El 67 % de los trabajadores está por debajo de esos ingresos, pero solo el 30 % de ellos está en la franja que mas se aleja del sueldo mínimo vital y móvil (% 2.875), y próxima a la base mínima imponible del impuesto a las ganancias. O sea, que de ese 67 % que gana por debajo del promedio de ingreso nominal per cápita, el 70 % gana apenas por encima del salario mínimo vital y móvil. Claro que estos datos surgen del ANSES, el BCRA (ya que hay una alta bancarización de los sueldos), del Padrón de Sindicatos y Gremios, y del Indec, lo cual nos lleva a dudar sobre cuanta es la incidencia real de la economía sumergida o informal. Quizá la distribución no sea tan mala en realidad, pero estos son porcentuales y ratios, que surgen de cruzar los datos que nos aporta el gobierno. Próximamente informaremos segmento por segmento, cuanto ganamos y cuantos integran cada grupo y subgrupo de asalariados. En definitiva este gobierno no hizo las cosas mal (por ahora), pero tampoco suscribimos a la exageración. Para mejorar la distribución de la riqueza, hay que reformar el régimen tributario nacional, que se sostiene sobre el inequitativo sistema de los impuestos al consumo, como preponderante por sobre el tributo a la renta, como tienen los países mas progresistas del mundo. "Quien mas gana mas paga", acá en cambio rige la máxima: "quien mas consume, mas paga". Y si tomamos en cuenta que los pobres no tienen capacidad de ahorro, bien podemos sentenciar que en Argentina; "quien mas impuesto paga en proporción son los pobres" (pues todo es consumo) . Tampoco tenemos en claro aun, hasta donde puede resistir un modelo que solo basa cu crecimiento en el consumo y la expansión monetaria, aunque elucubramos algunas hipótesis. La curva decreciente de la distribución de la riqueza en Argentina, comenzó en el año 1973, cuando llegamos a tocar el 75 % de clases medias, para hoy solo arañar el 53 %, y con muchas dudas sobre los parámetros de donde tomarse, pues los datos oficiales carecen de credibilidad y confiabilidad.
MOVIMIENTO COPIA OCULTA ARGENTINA