marcelo__11
Usuario (Argentina)

El informe PISA y su relacion con la dictadura militar argentina El Programa para la Evaluación Internacional de Alumnos de la OCDE (PISA, por sus siglas en inglés) dio a conocer su informe sobre educacion. Argentina quedo en el puesto 59 entre 65 paises, en una clara muestra de desprecio hacia nuestro glorioso sistema educativo. = Como represalia, el gobierno nacional, liderado por la excelentisima Doctora Cristina Fernández de Kirchner, ha impuesto un cotrol a la exportacion de pizza, y ha fomentado un boicot a tal producto. Por su parte, que gobierno nacional ha anunciado que continuara con el actual sistema de educacion, que dia a dia mejora, para hacer de este, un pais mas culto. Fin del post. Buen fin de semana.
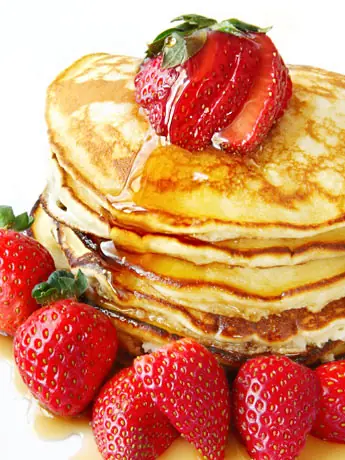
Buenas! hoy les voy a mostrar a todos los estudiantes universitarios como prepararse unos buenos panqueques con dulce de leche. He aqui la complicada receta: 1° Vas y te compras 1 docena de panqueques ya hechos 2° Te compras el mejor dulce de leche que puedas. Recomiendo Dulce de Leche ILOLAY, la mejor calidad en dulces de leche. 3° Untas el dulce de leche en el panqueque comprado. Te tiene que quedar algo asi: Y a disfrutar! Buen fin de semana
La rata gigante que conmociona a Suecia El hallazgo de una inmensa rata de unos 40 centímetros (sin contar la cola) y un kilo de peso en la cocina de la casa de una familia de Estocolmo provocó una gran cobertura informativa entre los medios de comunicación suecos, que ya la han apodado Ratzilla, en un juego de palabras con el mítico monstruo japonés Godzilla. Según explica la BBC, "la criatura aterrorizó a la familia" tras abrirse camino a través del cemento y la madera de la casa y llegar a la cocina por una vía de ventilación. Al principio "creímos que se trataría de un pequeño ratón, pero después de un rato nos dimos cuenta de que no podía ser porque hacía demasiado ruido", explicó la madre de la familia al portal The Local. Unos días más tarde, cuando abrió los cajones de la cocina, descubrió "al poderoso monstruo", que provocó el pavor de la familia. La familia se negó a volver a entrar y la rata se adueñó del espacio. Un equipo especializado tuvo que cazarla con una trampa extra grande, tal y como muestran las fotos subidas a Facebook por la familia y que ya dieron la vuelta al mundo.
Si estás en la escuela, en el instituto, en la facultad o haciendo un curso, te habrás encontrado con el tremendo inconveniente de que hay que ESTUDIAR. Esta palabrita que parece ir perdiendo su significado debido a la falta de práctica, (al menos, de los alumnos que acceden a la educación general básica que se brinda en Argentina, salvo excepciones, por supuesto), es definida por el diccionario de la Real Academia Española como "ejercitar el entendimiento para alcanzar o comprender una cosa". En este concepto hay tres ideas muy interesantes: la del ejercicio, que implica un trabajo dinámico y de cierto hábito o frecuencia; la del entendimiento, que sugiere una actividad intelectual en la que ponemos en funcionamiento nuestro pensamiento y relacionamos nuevos contenidos con saberes previos que ya hemos incorporado; y, por último, la de la comprensión, que indica que estudiar es entender, dotando de significado el conocimiento que alcanzamos. Ahora bien, ¿cómo estudiar?... No es verdad que no haya fórmulas ni recetas, sino que las hay tantas como individuos estudian. Cada persona conoce su ritmo, sus tiempos, su momento preferido del día, y cada uno debe hallar el método de estudio más conveniente y que le aporte los mejores resultados. De todas maneras, un primer acercamiento al texto que tenemos que estudiar es básico: podés optar por una primera lectura más o menos rápida (depende de la extensión del mismo) y luego realizar una segunda lectura más atenta, en la que vayas marcando ideas principales, ideas de menor importancia, ejemplos, etc. Algunas personas, que tienen buena memoria visual, realizan esta tarea marcando con diferentes colores en el texto, lo que luego va a permitirles identificar rápidamente las ideas centrales y distinguirlas, por ejemplo, de las anécdotas. Otras personas sólo toman un lápiz y subrayan lo más importante, agregando al margen notas personales de aprobación, de disentimiento, de incomprensión, para volver a estas ideas en un posterior acercamiento al texto. Luego de estos pasos previos, hay quienes prefieren resumir por escrito el texto, a su manera; otros hacen un resumen textual, con citas. Pero quienes confían más en su memoria auditiva, repetirán varias veces en voz alta la lectura del texto o de las ideas seleccionadas. Otros prefieren grabarse con su propia voz y escuchar muchas veces la grabación, para ir fijando los conceptos. Pero cuidado: la MEMORIA es necesaria para estudiar, porque aprender implica recordar nuevas ideas, contenidos, procedimientos. Sin embargo, usar la memoria para estudiar no significa estudiar de memoria. Memorizar sin comprender no sirve, porque en seguida olvidarás lo que creías haber aprendido. Además, es mucho más difícil. Notarás que muchas veces aprendiste de memoria cosas que no estudiaste de memoria: frases, cartas de amor, poemas se te grabaron tan fijamente que podés repetirlos sin errores y sin siquiera habértelo propuesto! ¿Por qué? Porque te habías interesado en ello, lo habías comprendido, lo habías leído o repetido muchas veces, es decir, lo habías hecho tuyo. Creo que por ahí pasa la clave de estudiar: el interés, el apropiarse de los contenidos, el desear aprender, aunque más no sea, para saber algo más. Entonces, luego del primer acercamiento al texto: lectura rápida, segunda lectura, subrayado, resumen, grabación, confección de cuadros sinópticos (lo que prefieras), viene el ESTUDIO del texto. Allí tendrás que relacionar la información nueva que estás adquiriendo con lo que ya sabés y este es un proceso que requiere de acomodamiento de ideas en tu mente, así que hay que realizarlo a conciencia. Para ESTUDIAR, elegí el momento del día que te quede más cómodo. Dicen que un repaso antes de un buen descanso de sueño, suele dar jugosos frutos. Hacelo en un ambiente agradable y estate bien predispuesto, ya que sin voluntad, no lo vas a lograr. Conversá con vos mismo sobre el tema, a fin de evaluar lo que aprendiste, o dialogá con tus compañeros y aclaren las dudas juntos. Pero recordá que Estudiar es un proceso individual que cada uno debe realizar a su manera. Ahora sí, estás preparado... ¡Saquen una hoja!
Buenas noches! hoy les voy a dejar mucha informacion, y facil de leer sobre los Fraudes Contables. De seguro, a cualquiera que le guste y este estudiando contabilidad le tiene que gustar esto. TABLA DE CONTENIDO 1. INTRODUCCION. 2. DEFINICION DE FRAUDE. 3. FRAUDES CONTABLES: ENTRE LA CREATIVIDAD Y EL DELITO.4.TIPOS DE FRAUDES. 5. PANORAMA GENERAL DEL FRAUDE CONTABLE.6.AUDITORIA VS EXAMINACION DE FRAUDES 7. CASOS DE FRAUDES CONTABLES. 1.INTRODUCCION El impacto de la crisis crediticia y la recesión económica global estándesafiando a nuestras instituciones más sólidas. Los responsables de laadministración de algunas de nuestras más grandes compañías del sector privado han tenido que concentrarse en adoptar medidas de corto plazo paracontrarrestar el riesgo del fracaso empresarial. Los líderes de instituciones delsector público deben enfrentar los retos que los rodean, manteniendo ymejorando la prestación de servicios, en un momento en el que los recursosnecesarios pueden no estar a su disposición. El dilema que enfrentan lasorganizaciones públicas y privadas es ilustrar la mejor manera de lograr larecuperación en el corto plazo, maximizando el valor del accionista y, al mismotiempo, manteniendo y desarrollando servicios en el mediano y largo plazo.Cuando la supervivencia económica está en juego (ya sea de la organización odel individuo), la línea que separa el comportamiento aceptable delinaceptable puede volverse borrosa para algunos. Además, el fraude y otrosdelitos económicos se han incrementado durante los últimos cinco años; lascondiciones económicas actuales son una oportunidad para realizar accionesfraudulentas.La administración pública en América Latina carece en general de unaadecuada información contable que permita la evaluación y toma de decisiones oportunas, esto ha posibilitado la presencia del flagelo de la corrupción en granparte de los gobiernos de esta región, lo cual amenaza su desarrolloeconómico.En la búsqueda de herramientas que apoyen el fortalecimiento de lasinstituciones públicas, procurando disuadir las prácticas deshonestas,promoviendo la responsabilidad y la transparencia fiscal, surge la AUDITORIAFORENSE revisión realizada para lograr objetivos que impliquen unadeterminación judicial, ante supuestos actos dolosos o fraudulentos,imponiendo la aplicación de técnicas, procedimientos específicos o alternativosy normas de auditoría que permitan obtener evidencia de apoyo al Poder Judicial. El fraude es un tema muy platicado en el mundo empresarial pero pocoentendido. Es un riesgo comercial hasta cierto punto inevitable, pero igualmentemanejable. El mal manejo del riesgo del fraude se debe a los mitos y hechos que lorodean. 2.DEFINICION DE FRAUDE Es un engaño hacia un tercero, abuso de confianza, dolor, simulación etc. Eltérmino "fraude" se refiere al acto intencional de la Administración, personal oterceros, que da como resultado una representación equivocada de los estadosfinancieros, pudiendo implicar: Manipulación, falsificación o alteración de registros o documentos. Malversación de activos Supresión u omisión de los efectos de ciertas transacciones en los registroso documentos. Registro de transacciones sin sustancia o respaldo Mala aplicación depolíticas contables 3.LOS FRAUDES CONTABLES: ENTRE LA CREATIVIDAD Y EL DELITO En épocas de crisis, son frecuentes las denuncias en el sentido de que losdirectivos de las empresas acuden a la manipulación de los estados financieros delas empresas distorsionando así la realidad de los entes económicos y disfrazandola información que los accionistas reciben de la gestión de los encargados delmanejo de las diferentes compañías.La duda es, si esto se queda dentro de lo que se conoce como contabilidadcreativa o si, por el contrario puede constituir un delito sancionado por la ley penal.Esta discusión adquiere cada vez una mayor importancia en un escenario deeconomía de mercado, y con la mutación de la manera como se obtienen losrecursos para construir empresa.Pues mientras que en épocas anteriores lo frecuente era el empleo del créditobancario, en tiempos modernos se acude a la captación de recursos de laspersonas mediante la emisión de papeles.De allí la importancia de que la contabilidad refleje efectivamente la realidad delente económico, pues, de lo contrario, quienes realizan una inversión en este tipode sociedades podrán sufrir detrimentos patrimoniales, como lo demostró en sumomento la crisis desatada por el grupo Enron.En la actualidad, la legislación penal colombiana -a diferencia de lo que sucedecon otros ordenamientos, como el español o el norteamericano- no contempla unanorma específica que criminalice el fraude contable, con lo que estamos frente auna práctica legal muy a pesar de la lesividad de este comportamiento quedemostramos anteriormente. Como complemento de lo anterior, tenemos que elEstatuto de Contaduría contenido en la Ley 43 de 1990 aún maneja la cuestióndesde una manera bastante flexible, al darle al Contador amplias libertades en lavaloración de diferentes cuestiones contables.Los fraudes se extienden a lo largo de toda la cadena de empleados de unacompañía, los más onerosos se dan cuanto más arriba se ascienden en lapirámide jerárquica. El 60% de los casos de fraudes son cometidos por los propios empleadosde la compañía. El 20% por los clientes. El 16% por los vendedores. Y un 13% restante por fuentes no identificadas. 4.TIPOS DE FRAUDES Entre los tipos de fraudes más comunes se pueden encontrar lossiguientes:Incumplimiento/falsificación de propiedadintelectual.Malversación de fondos o apropiaciónindebida por parte de empleados.Fraude Contable-Sarbanes Oxley, ley deMercado de Valores.Fraude Hipotecario.Fraude con títulos y accionesFraude Electrónico.Maniobras de Inversión.Robo de Identidad.Fraude Financiero.Chantaje/Crimen organizado.Lavado de Dinero.Corrupción/Sobornos.Fraude de Proveedores.Fraude en la cadena de suministros.Fraude de asistencia médica.Fraude TelefónicoFraude de SegurosFraude Bancario. Tipos de Errores: 1. Errores de Omisión: no son intencionales, son errores humanos y los másnumerosos y costosos en la industria, pues contribuyen en más al gasto o la faltade beneficio.2. Errores intencionales: son los desfalcos y falsificaciones de registros. 3. Error de Muestreo.- se produce cuando se utiliza incorrectamente el valor deuna variable incluida en la muestra como por ejemplo, cuando se lista un saldo deuna cuenta de 87, 65 anotando en su lugar 78, 65. 5.PANORAMA GENERAL DEL FRAUDE CONTABLE Dentro de la investigación realizada, encontramos que el fraude se puede realizar en las empresas por medio de los siguientes medios: MANIPULACION DE REGISMANIPULACION DE DOCUME Omision de asientosSumas y asientos falsoPases y otros procedimieDestrucción de documentoPreparación de documentoAlteración de documentos leg 6.AUDITORIA VS EXAMINACION DE FRAUDESTemaAuditoríaExanimación de FraudeTiempo Recurrente: Auditorías sonconducidasNo son recurrentes. Examinaciones defraude son conducidas solamente con En regular bases y sonrecurrentessuficientes razones y causas reales para justificarlas Alcance General: El alcance de unaauditoría es unaexaminación general deinformación financieraEspecífica: La examinación de fraude esconducida para resolver acusaciones/alegaciones específicas Objetivo Opinión: Una auditoría esconducida con el propósitode expresar una opinión enlos estados financieros o lainformación relacionada.Determinar culpa: la meta de unaexaminación de fraude es determinar siun fraude ha ocurrido o está ocurriendoy determinar quién es el responsable. Relación No adversaria: Unaauditoría por su naturalezano es adversariaAdversaria: Debido a que el objetivo deuna examinación de fraude es encontrar un culpable, ésta es adversaria en sunaturaleza. Metodología Aplica técnicas de auditoríaprimariamente examinandoinformación financiera.Una examinación de fraude esconducida:1.Examinando documentos2.Revisando información externa,por ejemplo, récords públicos3.Conduciendo entrevistas Presunción Escepticismo profesional.Esta es la manera como lasauditorías deben enfocarse,Prueba. Una examinación de fraudeintenta establecer suficientes pruebaspara suportar o desmentir una alegación con escepticismoprofesional.de fraude. 7.CASOS DE FRAUDES CONTABLES Caso WorldCom - EE.UU Caso Enron - EE.UU Caso Parmalat - Italia Caso Repsol YPF – Madrid, España Caso Lehman Brothers – New York Caso WorldCom - EE.UU: Empresa fundada en Mississippi EstadosUnidos, Su director financiero Scott Sullivan ''infló'' artificialmente lasganancias antes de intereses, impuestos, depreciación y amortización, locual elevó de manera irregular el flujo de efectivo, reveló una auditoríainterna. Sullivan manipuló gastos corporativos como inversiones(prorrateables en varios años), de modo tal de hacer ver un valor accionariodistorsionado de la realidad, creando unos beneficios mucho mayores quelos reales, lo cual literalmente “infló” el valor de la empresa y con él lacompensación de sus directores.Sullivan sostuvo que el presidente Ebbers lo presionó para manipular lascuentas a fin de mantener alta la cotización en bolsa de las acciones de laempresa. El escándalo comprometió nuevamente al despacho decontadores Arthur Andersen quien auditó los resultados financieros deWorldCom en 2001 y revisó los libros de la empresa el primer trimestre de2002, y avaló las cuentas de WorldCom durante el año pasado y el primer trimestre de 2002 y pasó por alto una maniobra contable que disfrazógastos operativos como inversiones de capital y fueron reportadosfinalmente como utilidades, cuando en realidad eran pérdidas por 3 mil 800millones de dólares. Después fue sustituida por KPMG. Caso Enron - EE.UU: Enron inició su vida como productora de energía en1985, pasando poco después a ser comercializadora de energía. Terminósiendo un “banco de energía” que suministraba cantidades garantizadas aprecios fijos en el largo plazo.Enron era dueña de plantas generadoras de energía, distribuidoras de gas yotras unidades involucradas en el suministro de servicios a consumidores yempresas. También fue pionera en la compra y venta de energía como sifueran acciones o bonos.Se convirtió en un gran intermediario en el mercado energético, tomandoenormes riesgos financieros. En 15 años llegó a ser la séptima mayor empresa de Estados Unidos, empleando a 21.000 personas en más de 40países. La revista Fortune nombró a Enron la “compañía más innovadora” deEstados Unidos por seis años consecutivos, entre 1996 y 2001.Cuando la empresa informó acerca de los resultados del tercer trimestre de2001, en Octubre de ese año, reveló un agujero negro que deprimió elprecio de sus acciones. La agencia reguladora del sector financieroestadounidense, la Securities Exchange Commission (SEC), inició unainvestigación de la empresa y sus resultados.Enron admitió que había inflado las utilidades y pidió protección por bancarrota el 2 de Diciembre de ese año. Se descubrió que millones dedólares en deuda habían sido escondidos en una compleja red detransacciones.Las audiencias parlamentarias e indagaciones de las agencias reguladorasfueron seguidas por una investigación penal para buscar a los culpables dela caída de Enron.Dejó US$31.800 millones en deudas, sus acciones perdieron todo valor, y21.000 personas alrededor del mundo se quedaron sin empleo. Enron salióde la protección de bancarrota en 2004, y sigue vendiendo sus activosrestantes para pagar a los acreedores. Caso Parmalat: Enrico Bondi, administrador especial de Parmalat, hamantenido constantemente que mucha gente sabía o tenía que haber sabido que se estaba cocinando un fraude tras la fachada de la empresa.Para demostrar esto, Bondi ha demandado a varios de los mayores bancosde Parmalat, y dos auditoras, por una monto de US$ 12 mil millones.Dichos bancos se han defendido vigorosamente.El 17 de diciembre Giuseppe Coscioni, juez de Parma (Italia); hogar legalde Parmalat, sentencio que alrededor de €15.5 mil millones reclamados por bancos internacionales, debían ser incluidos en la lista oficial de deudas dela compañía. Por consiguiente los bancos, antes excluidos por Bondiformaran parte de los acreedores que deberán votar para aprobar unapróxima venta de acciones de Parmalat.Aunque esto parezca una victoria para los bancos, Bondi continúa señalando que sus principales prestamistas sabían del fraude. El díaanterior a la decisión de Coscioni, demandó 45 bancos, de los cuales 35son italianos, por un monto de €5 mil millones. Según las leyes italianas, eldinero recibido durante el año anterior a una bancarrota debe ser devueltosi el demandante puede demostrar que el receptor no tenía todo en orden.Según Bondi, dicha ley socava las pretensiones de los bancos relacionadascon los préstamos hechos por Parmalat. FIN!

Amigos de T! hago este post para que tomemos conciencia de la importancia que tiene y tendra China en el Mundo. Cuando China enseña capitalismo China está creando una masa crítica de gerentes formados bajo los criterios de la escuela de negocios más exigente del mundo capitalista para convertirse enejecutivos de empresas multinacionales. China está creando una nueva elite deemprendedores, que serán capaces de fundar empresas, hacerlas crecer y aumentar aún más el crecimiento económico chino. China abrió sus puertas a universidades extranjeras El gobierno chino comenzó a implementar una estrategia de tres puntas:estimular las inversiones extranjeras para atraer tecnología internacional ycapital humano al país; estimular a que los mejores estudiantes del país hicieran su licenciaturas y maestrías en el extranjero, e invitar a universidadesextranjeras a establecerse en China, primero en forma experimental, y luegode manera definitiva.El gobierno chino entendía que la formación de gerentes era una prioridadfundamental para lograr su meta de convertir al país en una potencia mundial,y si a los burócratas del ministerio de educación no les gustaba, mala suerte para ellos. Los estudiantes chinos van a estudiar afuera El gobierno sigue viendo con buenos ojos la salida de sus mejores estudiantesal exterior, calculando que a la larga beneficiarán al país ya sea regresandocon mayores conocimientos o quedándose en el exterior y contribuyendomediante intercambios académicos, contactos comerciales e inversiones. La obsesión de los chinos por la educación La filosofía de Confucio se centraba en difundir el valor del trabajo y el estudio,y una de sus enseñanzas más conocidas era: “Si tu objetivo es progresar unaño, siembra trigo. Si tu objetivo es progresar diez años, siembra árboles. Si tuobjetivo es progresar cien años, educa a tus hijos”. El despegue chino en investigación y desarrollo Las principales empresas de internet del mundo están abriendo cada vez máscentros de innovación en China. Los chinos están apostándole de lleno acompetir con la India en la economía del conocimiento, y a dejar a tras lasuposición de no hace mucho tiempo atrás de que China será únicamente elcentro mundial de manufacturas del siglo XXI, mientras que la India será elcentro mundial de servicios.China tiene más de tres millones y medio de profesionales en ciencia ytecnología, y las universidades chinas están graduando 350 000 ingenieros por año, casi tres veces más que las de Estados Unidos. Bueno, para terminar, les quiero decir que comiencen a estudiar chino, ese es el futuro! Algunas imagenes mas para el final. Comenten...!!!!
Si el puede, vos podes, y no digas que no. Gasten 2 minutos de su vida en ver este video. link: http://www.youtube.com/watch?feature=player_detailpage&v=X_XW6Y-K3QE Comenten campeones.
HOLA AMIGOS, LES DEJO ALGUNOS CONSEJOS DE LOS SIMPSONS, MAS PRECISAMENTE, DE HOMERO. ESPERO QUE LES GUSTE! Nunca creas que lo tienes todo en la vida, por que... Si hiciste tu mejor esfuerzo y fracasaste, la moraleja es: nunca te esfuerces. El ultimo es... EXPRIME CADA CENTAVO.